みなさんこんにちは!バンスです!日頃から仕事で経理、人事や介護事業に携わっています。日頃の業務の中で疑問や問題に直面した時に深堀した内容についてみなさんに共有できればと思い発信しています。是非参考にして下さい!
導入
「配当金をもらったら、会社の法人税と自分の所得税、両方取られてるってこと?」
「相続した不動産を売ったら、相続税を払ったのに、さらに譲渡所得税まで……これって二重課税じゃないんですか?」
「ガソリンって、揮発油税がかかった値段に、さらに消費税がかかってますよね。これも二重課税では?」
経理や相続の相談を受けていると、こうした「二重に税金を取られているのでは」という疑問に、驚くほど頻繁に出会います。
結論から言うと、日本の税制には「同じ所得・財産に税負担が重なりすぎないようにする」ための調整の仕組みが、実はかなり体系的に用意されています。配当控除、受取配当の益金不算入、贈与税額控除、取得費加算の特例、外国税額控除……名前もバラバラで、担当する税目(所得税・法人税・相続税・消費税)も違うため、全体像を横断的に理解している人は多くありません。
そこで今回は、**「なぜ税の重複(二重課税)が生じるのか」「税法はそれをどう調整しているのか」**を、5つの場面に分けて一気に整理します。経理・人事担当の方はもちろん、相続や資産承継を控えたご家族にも関係する内容です。
二重課税が生じる構造——5つの重複パターン
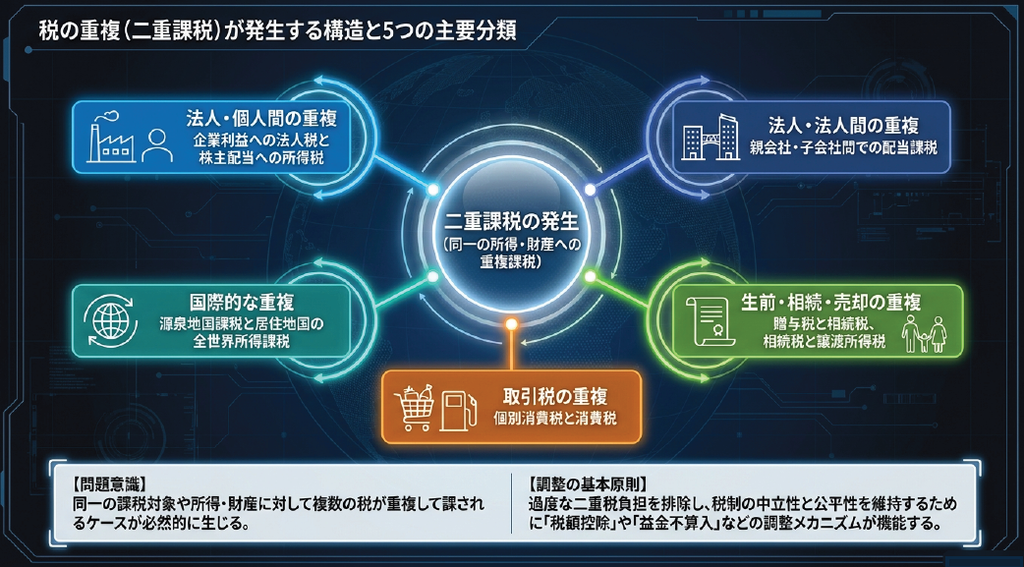
まず全体像から押さえましょう。同一の所得・財産に対して複数の税が重なって見えるケースは、次の5パターンに整理できます。
| パターン | 具体例 | 調整の仕組み |
|---|---|---|
| ①法人・個人間の重複 | 法人税を払った後の利益から配当→個人の所得税 | 配当控除 |
| ②法人・法人間の重複 | 子会社の配当→親会社でも法人税 | 受取配当の益金不算入 |
| ③生前贈与と相続の重複 | 生前贈与に贈与税→相続時に相続税として再加算 | 贈与税額控除・相続時精算課税 |
| ④相続と譲渡の重複 | 相続財産に相続税→売却時に譲渡所得税 | 取得費加算の特例 |
| ⑤国際的な重複 | 現地国で課税→日本でも全世界所得課税 | 外国税額控除 |
このほか、ガソリン税や酒税と消費税の関係のように、**「二重課税に見えるが、実は税法上そう整理されていないもの」**も存在します。後半で解説します。
過度な税負担を排除し、税制の中立性・公平性を保つ——これが、これから紹介する各制度に共通する基本原則です。
①個人の配当課税——「配当控除」で法人・個人間の重複を調整する
株式会社は法人税を払った後の利益から配当を出します。これを受け取った株主が、さらに所得税を全額払うと、同じ利益に法人税と所得税が二重に課されることになります。これを緩和するのが「配当控除」です。
配当控除を受けるための条件
- 確定申告で総合課税を選択すること(確定申告不要制度・申告分離課税では対象外)
- 日本国内に本店のある法人からの配当であること(外国法人からの配当、J-REIT、特定外貨建等証券投資信託の分配金は対象外)
配当控除額の計算(課税総所得金額等1,000万円以下の場合)
最も一般的なケースでは、以下のように計算します。
- 株式等の剰余金の配当:配当所得の10%
- 証券投資信託の収益分配:配当所得の5%
(課税総所得金額等が1,000万円を超える部分については、控除率が5%・2.5%に段階的に下がります。)
控除額の上限は、その年分の算出税額までです。
総合課税 vs 申告分離課税——どちらが有利か
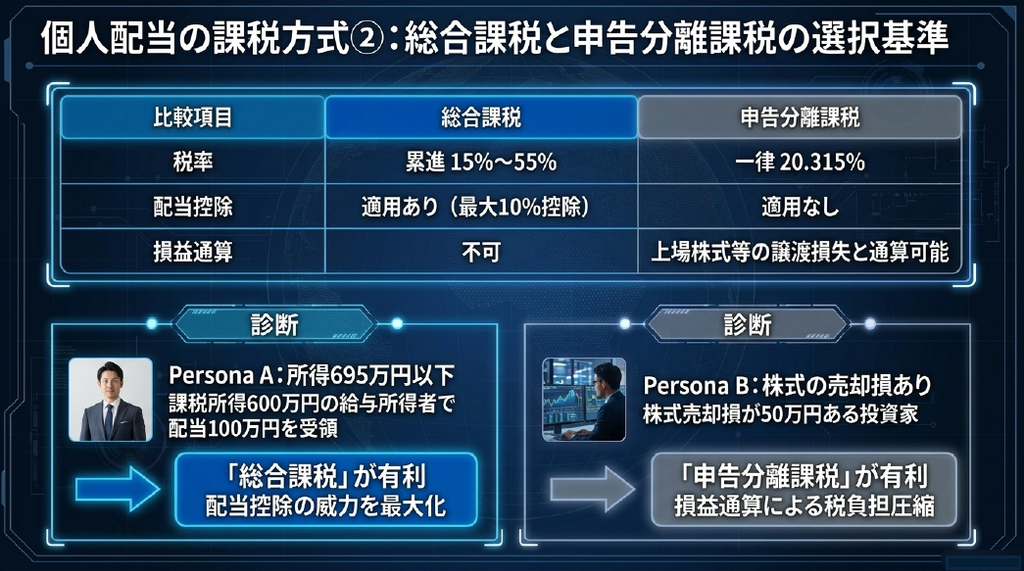
配当所得は「総合課税」以外に「申告分離課税(一律20.315%)」も選べます。どちらが得かは、所得水準や株式売却損の有無で変わります。
| 比較項目 | 総合課税 | 申告分離課税 |
|---|---|---|
| 税率 | 累進税率(15%〜55%) | 一律20.315% |
| 配当控除 | 適用あり(最大10%控除) | 適用なし |
| 上場株式等の譲渡損失との損益通算 | 不可 | 可能 |
目安:課税総所得金額等がおおむね695万円以下であれば配当控除の効果が大きく総合課税が有利、それを超える高所得者や、株式の売却損がある人は申告分離課税が有利になりやすい傾向があります。実際の判断は、配当額・他の所得・売却損益をシミュレーションした上で行うのが確実です。
②法人間の配当——「受取配当の益金不算入」で二重・三重課税を防ぐ
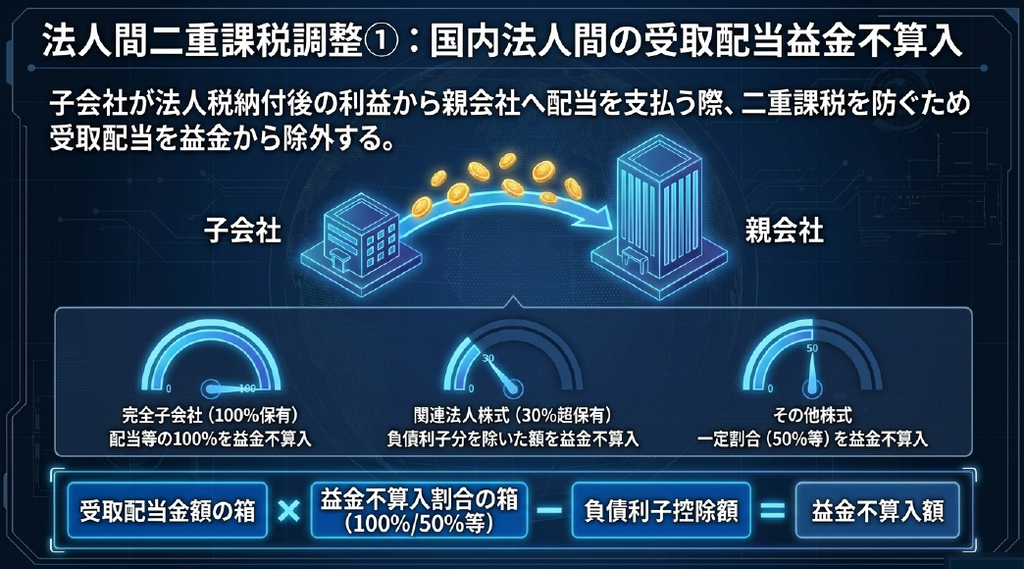
配当への二重課税は、個人だけでなく法人間でも起こり得ます。子会社が法人税を払った後の利益から親会社へ配当を出すと、親会社側でもそのまま法人税をかけてしまえば、同じ利益に何度も法人税がかかってしまうからです。そこで法人税法では、受け取った配当の一定割合を「益金不算入」(=そもそも課税対象の利益に含めない)として処理します。
国内法人間:保有割合による益金不算入率
| 株式の区分 | 益金不算入の扱い |
|---|---|
| 完全子会社株式(100%保有) | 配当等の100%を益金不算入 |
| 関連法人株式(30%超保有) | 負債利子相当額を除いた額を益金不算入 |
| その他株式 | 一定割合(50%等)を益金不算入 |
外国子会社からの配当:95%益金不算入
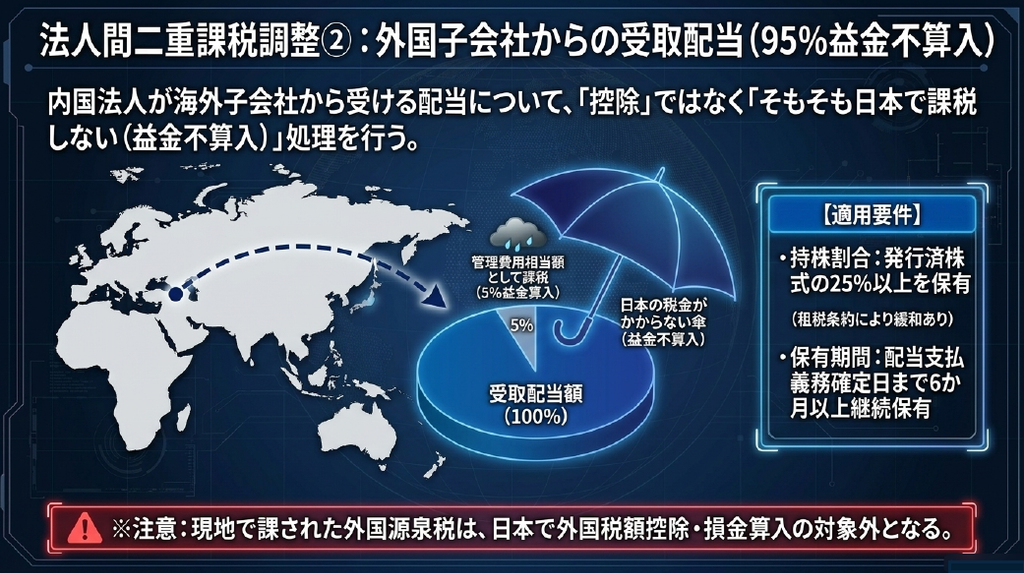
海外子会社からの配当については、外国税額控除ではなく「そもそも日本で課税しない」という益金不算入方式が採られています。
- 適用要件:発行済株式の25%以上を保有(租税条約により緩和される場合あり)/配当の支払義務確定日まで6か月以上継続保有
- 処理:受取配当額の**95%を益金不算入、残り5%**は管理費用相当額として課税対象に
ここで実務上の注意点があります。現地国で源泉徴収された外国源泉税は、日本側で外国税額控除や損金算入の対象にはなりません。「益金不算入で二重課税を防いでいる代わりに、現地の源泉税分は自社の負担として割り切る」という設計になっている点は、資金繰りを見る上でも押さえておきたいところです。
③生前贈与と相続——「持ち戻し」と税額控除による調整
生前に贈与を受けた財産に贈与税を払った後、その財産が相続財産に加算(持ち戻し)されて相続税の対象にもなる——という重複が生じる場面です。ここでは「暦年課税」と「相続時精算課税」という2つの制度が関わってきます。
暦年課税:持ち戻し期間が段階的に延長中
2024年(令和6年)の税制改正により、相続開始前に遡って相続財産に加算する期間が、3年から7年へと段階的に延長されています。
| 相続開始の時期 | 持ち戻し期間 |
|---|---|
| 〜令和8年(2026年)中に開始する相続 | 相続開始前3年以内 |
| 令和9年(2027年)〜令和12年(2030年)に開始する相続 | 令和6年1月1日以降の贈与から死亡日まで |
| 令和13年(2031年)以降に開始する相続 | 相続開始前7年以内 |
なお、延長された3年超〜7年以内の部分については、合計100万円まで加算対象から控除する緩和措置があります。
二重課税の調整:持ち戻して相続税の課税価格に加算された贈与財産について、既に納めた贈与税額(加算税・延滞税等を除く)は、算出された相続税額から控除されます。
相続時精算課税制度との比較
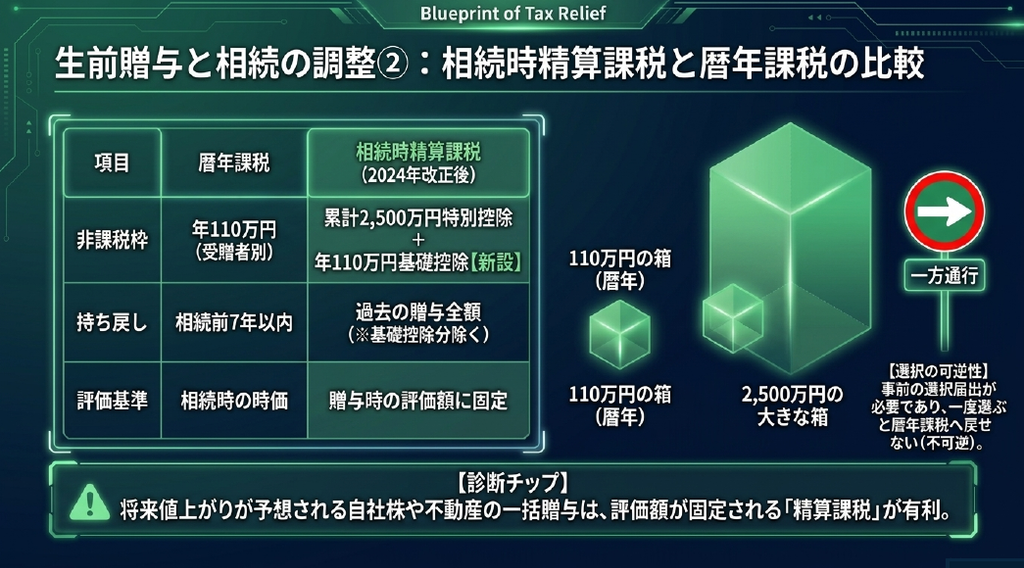
暦年課税に代えて「相続時精算課税」を選択することも可能です(受贈者は贈与者ごとに選択)。2024年改正で、こちらにも年110万円の基礎控除が新設されました。
| 項目 | 暦年課税 | 相続時精算課税(2024年改正後) |
|---|---|---|
| 非課税枠 | 年110万円(受贈者ごと) | 累計2,500万円の特別控除+年110万円の基礎控除 |
| 持ち戻し | 相続開始前7年以内(段階的延長中) | 基礎控除分を除く過去の贈与全額 |
| 評価基準 | 相続時の時価 | 贈与時の評価額に固定 |
| 選択の可逆性 | 届出不要 | 選択届出が必要。一度選ぶと暦年課税へは戻せない(不可逆) |
将来値上がりが見込まれる自社株や収益不動産を早めに移転したい場合は、評価額が贈与時点で固定される相続時精算課税が有利になるケースがあります。ただし撤回できない制度である点、また選択すると自宅等にかかる「小規模宅地等の特例」が使えなくなる場合がある点には注意してください。
④相続財産の売却——「取得費加算の特例」で相続税と譲渡所得税の重複を軽減する
相続税を払った財産を売却すると、譲渡益に対してさらに譲渡所得税がかかります。「相続税を払ったばかりなのに、売ったらまた税金」という重複感の強い場面ですが、ここには取得費加算の特例という調整制度があります。
制度の仕組みと要件
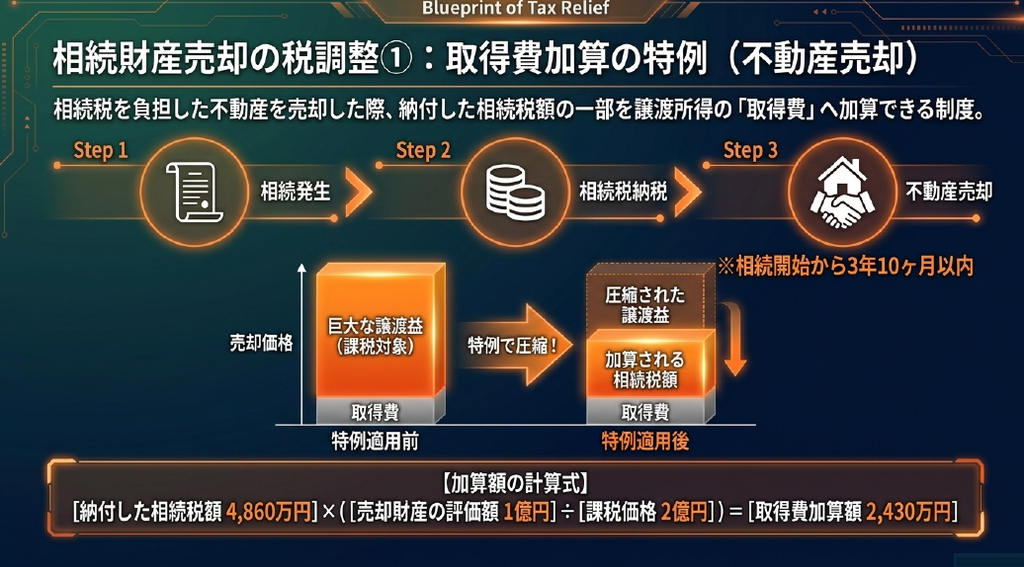
納付した相続税額のうち、売却した財産に対応する部分を、譲渡所得の計算上「取得費」に上乗せできる制度です。
- 対象:譲渡所得として申告される売却に限る(事業所得・雑所得扱いの場合は対象外)
- 期限:相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日まで(実質相続開始から3年10ヶ月以内)
- 前提:売却した本人に実際に相続税が課税されていること
- 対象財産:不動産だけでなく、株式など有価証券の売却にも適用可能
計算式
取得費に加算できる相続税額 = 納付した相続税額 ×(譲渡した財産の相続税評価額 ÷ その者の相続税の課税価格)
具体例(不動産)
- 相続財産:不動産1億円+金融資産1億円(課税価格2億円)
- 納付した相続税額:4,860万円
- 売却価格:1億2,000万円、取得費(概算)600万円、譲渡費用360万円、税率20.315%(長期譲渡所得)
Step1:加算できる相続税額
4,860万円 ×(1億円 ÷ 2億円)= 2,430万円
Step2:特例適用後の譲渡所得・税額
1億2,000万円 −(600万円+2,430万円+360万円)= 8,610万円 8,610万円 × 20.315% ≒ 約1,749万円
Step3:特例なしの場合との比較
1億2,000万円 −(600万円+360万円)= 1億1,040万円 1億1,040万円 × 20.315% ≒ 約2,243万円
→ 特例を使うことで、約494万円の節税効果が得られる計算です。
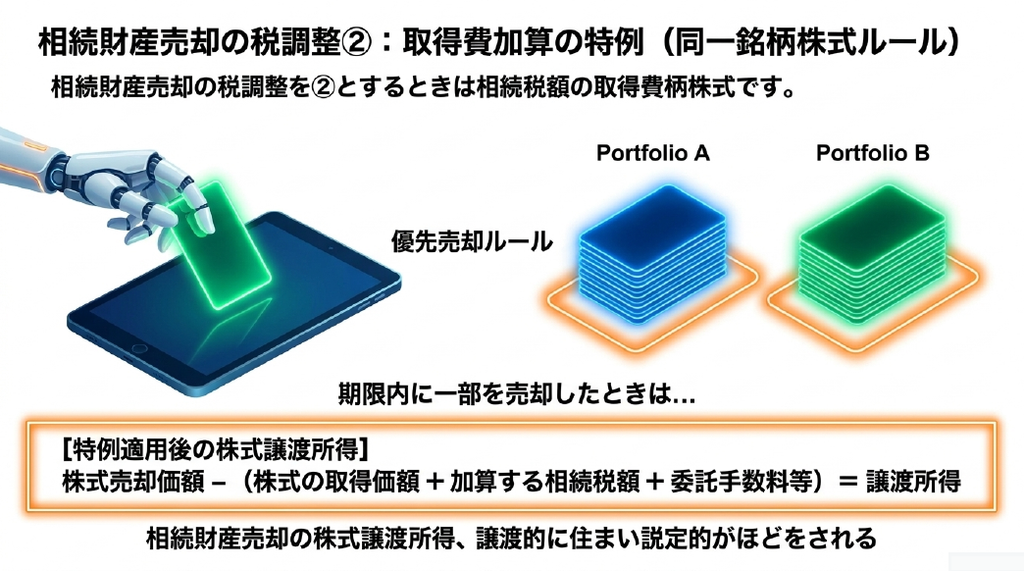
株式の場合の注意点——「同一銘柄」の優先売却ルール
相続前から自分で保有していた株式と、相続で取得した同一銘柄の株式を両方持っている場合、期限内に一部を売却したときは、「相続により取得した株式を優先して売却した」ものとして特例を適用できるという取り扱いがあります。取得費加算の特例を使いたい場合には有利な整理になるため、証券口座の管理上も意識しておきたいポイントです。
⑤国際的な二重課税——「外国税額控除」の仕組み
日本の「非永住者以外の居住者」は、所得の発生場所を問わず全世界所得に課税されます。一方、その所得が生じた現地国(源泉地国)でも課税されるのが一般的です。このまま何もしなければ、同じ所得に日本と現地国の両方で税金がかかってしまいます。これを調整するのが外国税額控除です。
なお、外国法人から受ける配当は、日本の「配当控除」の対象にはならない点にも注意してください(対象となるのは国内法人からの配当のみです)。
法人税における計算例
- 全世界所得300(国内所得200+A国でのロイヤリティ所得100)
- 日本の法人税等:90(実効税率30%)
- A国で納付した外国法人税:35(税率35%)
控除限度額の計算
控除限度額 = 日本の法人税額 ×(国外所得 ÷ 全世界所得)
= 90 ×(100 ÷ 300)= 30
実際に納付した外国法人税(35)と控除限度額(30)を比較し、低い方の30が控除額になります。控除しきれなかった5万円分(35−30)は、翌事業年度以降3年間繰り越して控除対象にできます。
- 日本で納める法人税額:90−30=60
- 税負担の合計:A国35+日本60=95
個人(所得税)の場合——控除は「所得税→復興特別所得税→住民税」の順
所得税の控除限度額 = その年分の所得税額 ×(調整国外所得金額 ÷ 所得総額)
外国所得税額が所得税の控除限度額以下ならその全額を所得税額から控除。超える場合は、復興特別所得税の控除限度額(同様の按分計算)、さらに住民税の控除枠(所得税の控除限度額の30%)の順に差し引いていきます。それでも残る控除限度超過額は、3年間の繰越控除が可能です。
「二重課税に見えるだけ」のケース——個別消費税と消費税
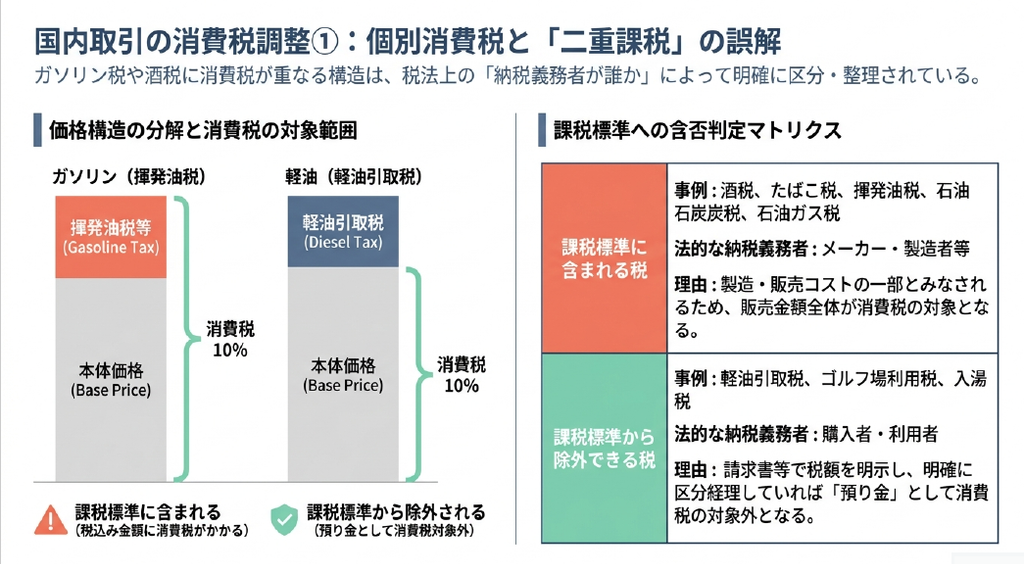
最後に、二重課税と誤解されやすいものの、税法上はきちんと整理されているケースを紹介します。ガソリン税や酒税に、さらに消費税がかかる構造です。
ポイントは**「その個別消費税の納税義務者が誰か」**です。
| 区分 | 該当する税目 | 消費税の課税標準への含否 |
|---|---|---|
| メーカー・製造者等が納税義務者 | 酒税、たばこ税、揮発油税(ガソリン税)、石油石炭税、石油ガス税 | 含まれる(販売価額の一部とみなされ、税込み金額に消費税がかかる) |
| 購入者・利用者が納税義務者 | 軽油引取税、ゴルフ場利用税、入湯税 | 請求書等で税額を明示し、預り金等で明確に区分経理していれば除外できる |
軽油引取税・ゴルフ場利用税・入湯税であっても、区分経理していなければ消費税の課税標準に含まれてしまいます。また軽油引取税については、特別徴収義務者である特約店等が販売する場合は課税標準から除外できますが、特別徴収義務者に該当しないサービス・ステーション等が販売する場合は控除できません。経理処理の建付けひとつで扱いが変わる、実務上ミスの起きやすいポイントです。
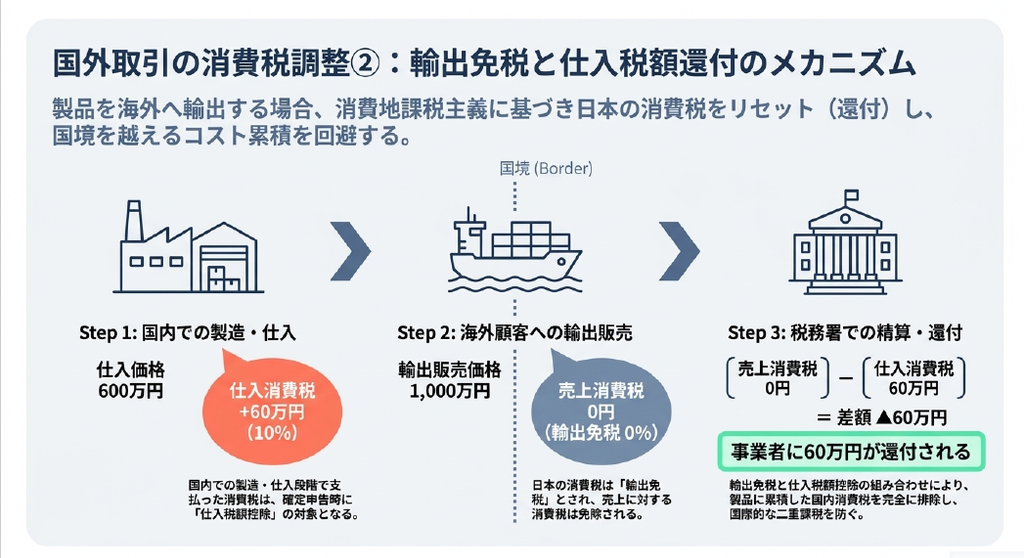
なお、海外への輸出取引については、消費地課税主義に基づき日本の消費税が「輸出免税(税率0%)」となり、国内で仕入れた際に負担した消費税は仕入税額控除・還付の対象になります。これにより、国境をまたぐ取引でのコスト累積(実質的な二重課税)が防止されています。
まとめ:二重課税調整制度を使いこなすための実務チェックポイント
ここまで5つの場面と消費税の整理を見てきました。最後に、実務で外せないポイントを2つにまとめます。
① 申告・届出をしなければ、恩恵は自動的には受けられない
- 配当控除、取得費加算の特例、外国税額控除は、いずれも確定申告と明細書の添付が適用要件です
- 相続時精算課税制度は初年度の届出が必須(一度選択すると暦年課税へは戻せません)
- 外国税額控除は、繰越控除の枠を維持するために、控除額がない年も継続的な申告が必要です
② 「有利選択」と「併用不可規定」は事前にシミュレーションする
- 個人の配当所得は「総合課税(配当控除)」と「申告分離課税(損益通算)」のどちらが有利か
- 生前贈与は「暦年課税」と「相続時精算課税」、どちらを選ぶかは不可逆な判断
- 相続時精算課税を選ぶと、自宅等の「小規模宅地等の特例」が使えなくなるなど、他の特例との併用不可規定に注意
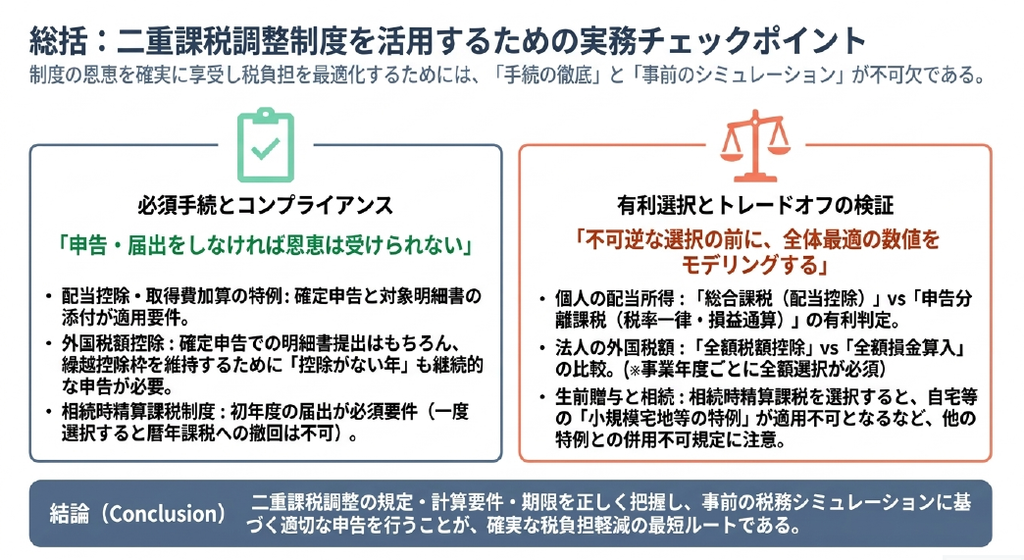
二重課税調整の規定・計算要件・期限を正しく把握し、事前の税務シミュレーションに基づいて適切な申告を行うことが、確実な税負担軽減への一番の近道です。
是非参考にして下さい!
コメント