みなさんこんにちは! バンスです! 日頃から仕事で経理、人事や介護事業に携わっています。日頃の業務の中で疑問や問題に直面した時に深堀した内容についてみなさんに共有できればと思い発信しています。是非参考にして下さい!
導入
「メールで届いたPDFの請求書、いつも通り紙に印刷してファイリングしてるけど……これで大丈夫だよね?」
「経費精算で従業員が提出してきたのは、Web明細のスクリーンショット。これって普通の領収書と同じ扱いでいいの?」
「取引先から『データのまま保存してください』と言われたけど、具体的に何をすればいいのか分からない」
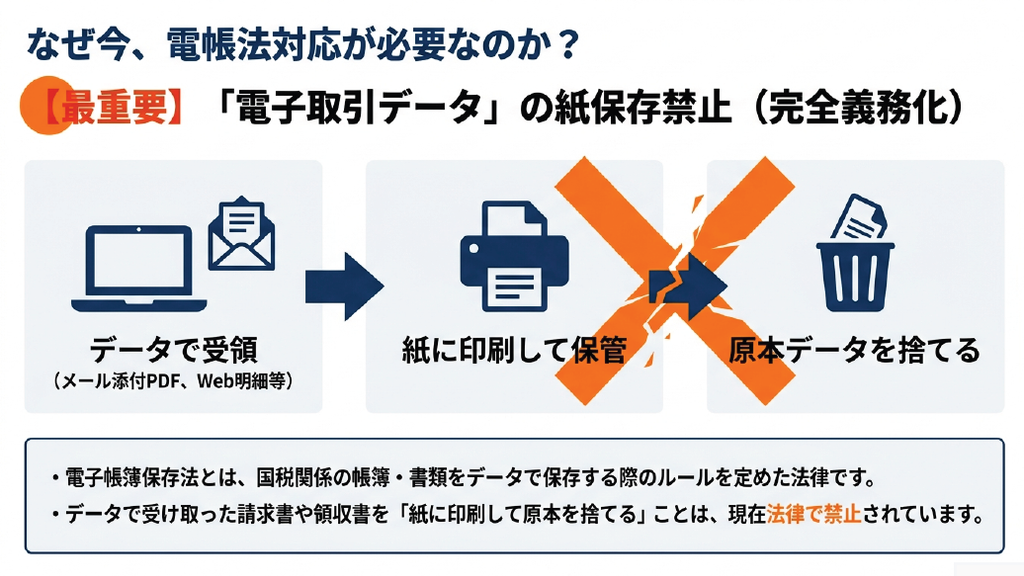
こうした声、経理の現場では日常茶飯事ではないでしょうか。実は電子帳簿保存法(電帳法)は、**「メールやWebで受け取った取引データを、紙に印刷して原本を消してしまう」**という、これまで多くの会社が当たり前にやってきた運用を、法律で禁止しています。
「知らなかった」では済まされないルールが、すでに義務化されているのです。
今回は、経理・管理担当者はもちろん、日々の経費精算に関わる現場スタッフも押さえておくべき電帳法の実務ポイントを、「義務」と「任意」を切り分けながら整理します。
結論:最重要なのは「電子取引データの紙保存禁止」
先に結論からお伝えします。電帳法で押さえるべきポイントはいくつもありますが、最優先で確認すべきはたった1つです。
メール添付のPDF請求書・領収書や、Webサイトからダウンロードした利用明細など、データでやり取りした取引情報は、データのまま保存することが完全義務化されています。印刷して紙だけで保存し、元のデータを消してしまうことは認められません。
「うちは今まで全部紙に印刷してファイリングしてきた」という会社ほど、まずここから見直しが必要です。
電子帳簿保存法の3つの区分を整理する
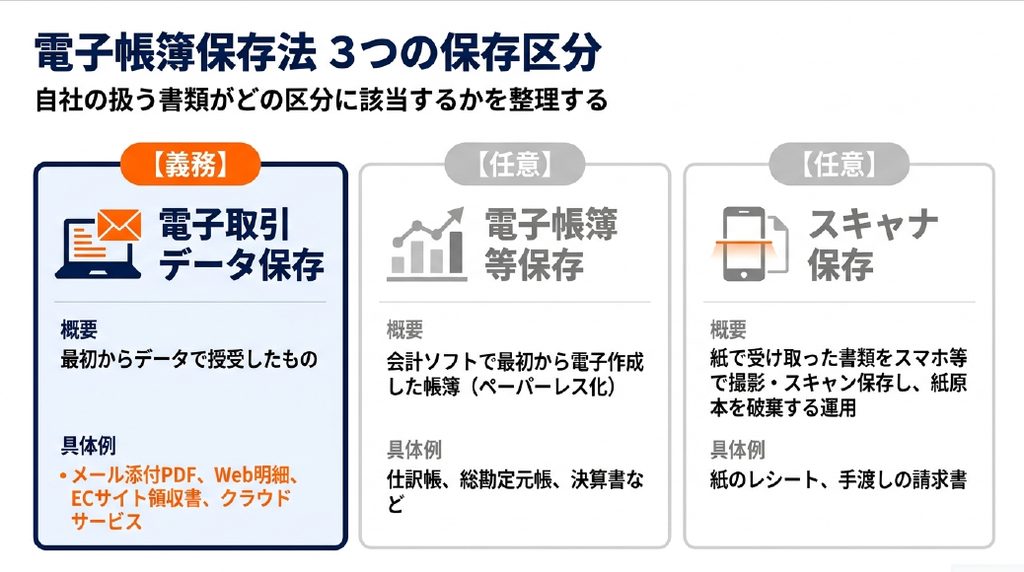
電帳法は1つの制度ではなく、性質の異なる3つの区分で構成されています。自社が扱う書類がどの区分に該当するかを、まず整理しましょう。
| 区分 | 対応 | 概要 | 具体例 |
|---|---|---|---|
| ① 電子取引データ保存 | 義務 | 最初からデータで授受したもの | メール添付PDF、Web明細、ECサイト領収書、クラウドサービスの取引データ |
| ② 電子帳簿等保存 | 任意 | 会計ソフト等で最初から電子作成した帳簿・書類 | 仕訳帳、総勘定元帳、決算書、自社発行請求書の控えなど |
| ③ スキャナ保存 | 任意 | 紙で受け取った書類をスマホ等で撮影・スキャンして保存する運用 | 紙のレシート、手渡しの請求書 |
②と③は「やらなくてもよい」対応ですが、要件を満たせば紙原本を破棄できたり、税務上の優遇を受けられたりするメリットがあります。一方、①だけは選択の余地がなく、全事業者に課された義務である点が、他の2つと決定的に違うところです。
【義務】電子取引データ保存——2大要件をクリアする
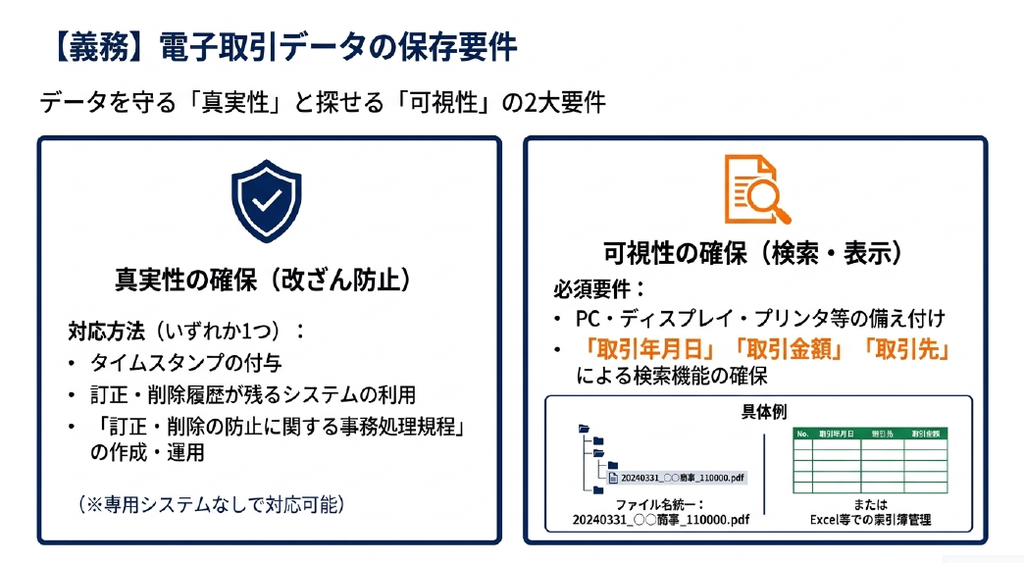
電子取引データを保存する際は、**「真実性の確保」と「可視性の確保」**という2つの要件を満たす必要があります。
真実性の確保(改ざん防止)——いずれか1つでOK
以下のうち、どれか1つを対応すれば要件を満たせます。
- タイムスタンプを付与する
- 訂正・削除履歴が残る(または訂正・削除ができない)システムを利用する
- 「訂正・削除の防止に関する事務処理規程」を定めて運用する
3つ目の事務処理規程は、専用システムへの投資なしで導入できる唯一の方法です。コストをかけずに対応したい会社は、まずここから検討するとよいでしょう。
可視性の確保(すぐ探せる状態にする)
- パソコン・ディスプレイ等を備え付け、税務調査等の際に速やかに画面表示・出力できる状態にしておく
- 保存データを**「取引年月日」「取引金額」「取引先」**の3要素で検索できるようにする
検索要件は、専用システムを使わなくても、ファイル名のつけ方やExcelの索引簿で満たすことができます。
ファイル名のつけ方——実務でよく使われる3パターン
検索要件をファイル名で満たす場合の、代表的な命名パターンを紹介します。
パターン1:年月日_取引先_金額(最も標準的)
20260918_〇〇商事_100000.pdf
日付を西暦8桁で固定し、区切りをアンダースコアに統一すると、ファイルが自動的に日付順で並びます。
パターン2:年月日_取引先_書類種別_金額
20260918_〇〇商事_請求書_100000.pdf
請求書・領収書・見積書など複数の書類種別が混在する場合は、種別を入れておくと一目で判別できます。
パターン3:連番+Excel索引簿
ファイル名は「0001.pdf」のような連番にしておき、別途Excelで「連番・日付・取引先・金額」を記録した索引簿を作成する方法です。ファイル名を1件ずつ打ち替える手間を省きたい場合に向いています。
社内でルール化する際は、日付を半角8桁に統一する、金額はカンマや円マークを含めず半角数字のみにする、年・月ごとにフォルダを分けるといった細かな運用ルールも決めておくと、後々の検索性が大きく向上します。
売上高5,000万円以下なら、検索要件そのものが不要に
「ファイル名の変更やExcel索引簿の作成が負担」という中小事業者には、朗報の緩和措置があります。
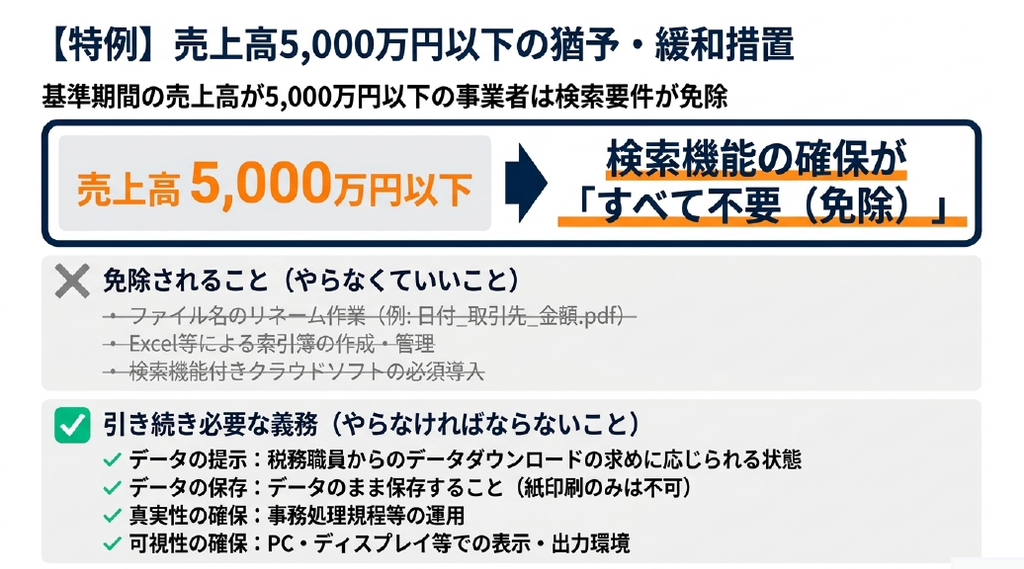
基準期間(個人事業主は前々年、法人は前々事業年度)の売上高が5,000万円以下の事業者は、電子取引データ保存における**検索機能の確保がすべて不要(免除)**になります。単にフォルダへ保存しておくだけで、検索要件はクリアできます。
| 免除されること | 引き続き必要なこと |
|---|---|
| ファイル名のリネーム作業 | データのまま保存すること(紙印刷のみは不可) |
| Excel等による索引簿の作成 | 真実性の確保(事務処理規程等の運用) |
| 検索機能付きシステムの導入 | 可視性の確保(PC・ディスプレイ等の備え付け) |
| ――― | 税務調査時にデータの提示・提出に応じられる状態 |
なお、売上高が5,000万円を超える事業者でも、電子取引データをプリントアウトした書面を「日付および取引先ごと」に整理してすぐ提示できる状態にしていれば、同様に検索要件は不要です。
【任意】電子帳簿等保存とスキャナ保存のポイント
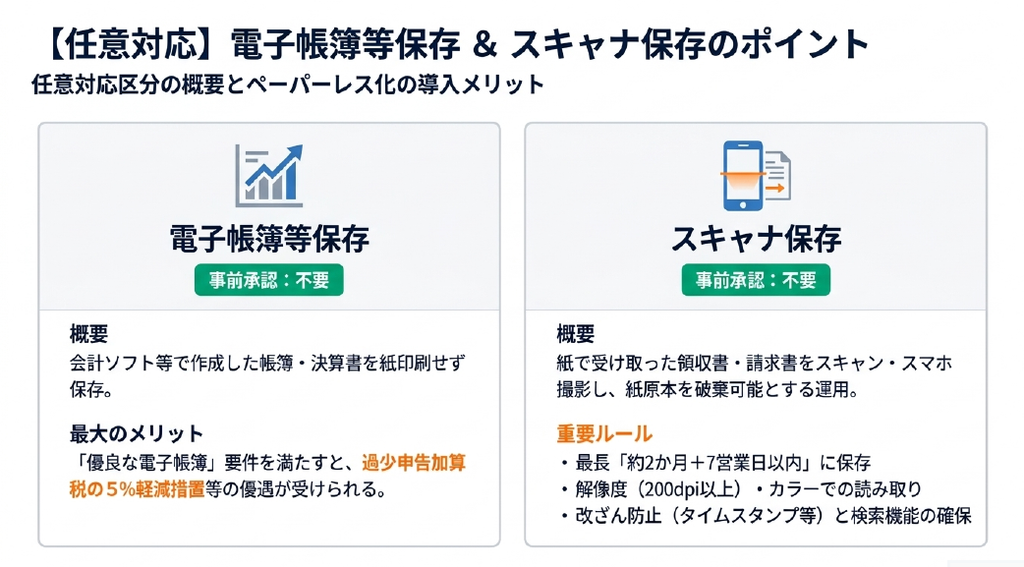
義務ではない残り2区分についても、活用するメリットと注意点を押さえておきましょう。
電子帳簿等保存
会計ソフト等で最初から電子的に作成した仕訳帳・総勘定元帳・決算書などは、税務署への事前承認なしにデータのまま保存できます。さらに**「優良な電子帳簿」の要件**を満たすと、過少申告加算税の軽減措置などの優遇を受けられます。
スキャナ保存
紙で受け取った請求書・領収書をスマホ撮影やスキャナで電子化し、要件を満たせば紙の原本を破棄できる制度です。以前は**「適正事務処理要件」**という、社内での相互チェックや定期検査を定めた厳格な規程が義務づけられていましたが、税制改正により廃止されました。
ただし、ルール整備が一切不要になったわけではありません。
- システムの操作説明書に加えて、**対象書類や担当部署、保存手順を明らかにした「スキャナ保存マニュアル」**の備え付けが必要
- 紙受領から約7営業日以内にスキャンする「早期入力方式」なら特別な規程は不要
- 受領から最長2か月+7営業日以内にスキャンする「業務処理サイクル方式」を採用する場合は、その業務処理サイクルを定めた事務処理規程が必要
なお、スキャナ保存は電子取引データ保存と違い、事務処理規程だけでは完結せず、解像度(200dpi以上)・カラー・タイムスタンプ(または履歴管理機能)・検索機能といったシステム要件を満たすことが前提になる点に注意してください。
令和7年度改正で何が変わったか
令和7年度(2025年度)の税制改正では、信頼性の高いシステムを導入・運用する事業者へのインセンティブを軸とした見直しが行われました。
- 重加算税10%加重措置の適用除外:訂正・削除履歴が残る、または訂正・削除自体ができない基準適合システムを利用して電子取引データを適切に保存している場合、不正行為があった際の重加算税10%上乗せの対象から除外される
- 青色申告特別控除(65万円控除)の適用要件拡充:基準適合システムで電子取引データを適切に保存していることが、65万円控除の新たな適用ルートとして位置づけられた
これまでは「優良な電子帳簿の保存」や「e-Taxによる申告」が主な要件でしたが、信頼性の高いシステムでの電子取引データ保存という新しい選択肢が加わった形です。自社の会計ソフトや請求書管理システムが、この基準(JIIMA認証取得製品など)を満たしているか、一度確認しておく価値があります。
違反した場合のリスク・罰則
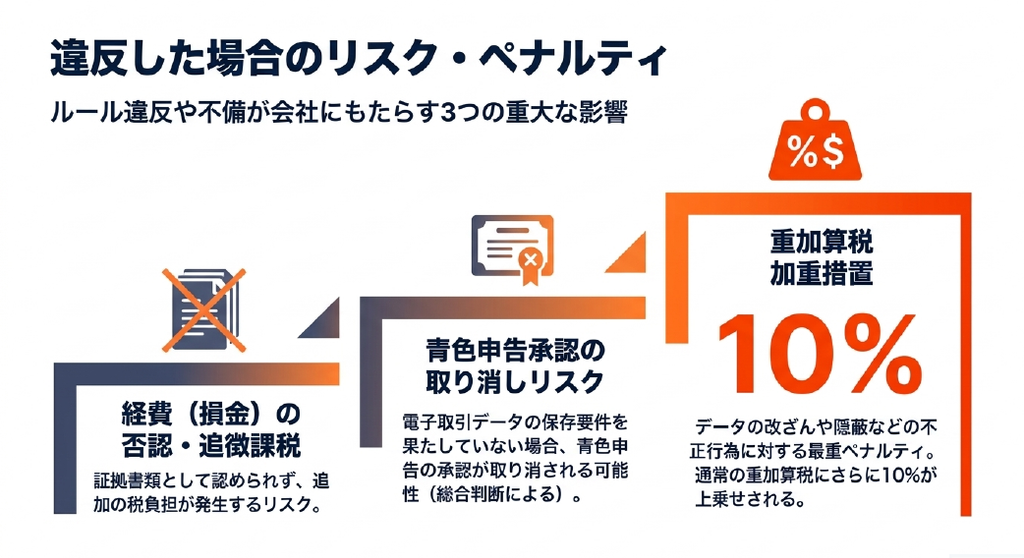
「うちは小さい会社だから大丈夫」と考えるのは危険です。要件違反や不備には、以下のようなリスクが伴います。
- 重加算税10%加重措置:データの改ざんや隠ぺいなど不正行為があった場合、通常の重加算税にさらに10%が上乗せされる
- 青色申告の承認取り消しリスク:保存義務を果たしていない場合、税法上の保存書類として認められず、青色申告の承認取り消し対象となり得る(※ただし、取引内容が正しく記帳・申告され他の書類で確認できる場合は総合的に判断される)
- 経費(損金)の否認・追徴課税:紙印刷のみで原本データを削除した場合など、税務調査で証拠書類として認められず、追徴課税につながる可能性がある
- 推計課税:帳簿や証憑の保存が不十分とみなされた場合、税務署が同業他社等を基準に所得を推計して課税するリスクがある
意図的な改ざんでない限り、不備があってすぐに重い罰則が適用されるわけではありません。とはいえ、「データのまま正しく保存するルール」を日常業務に組み込んでおくことが、最大のリスクヘッジになります。
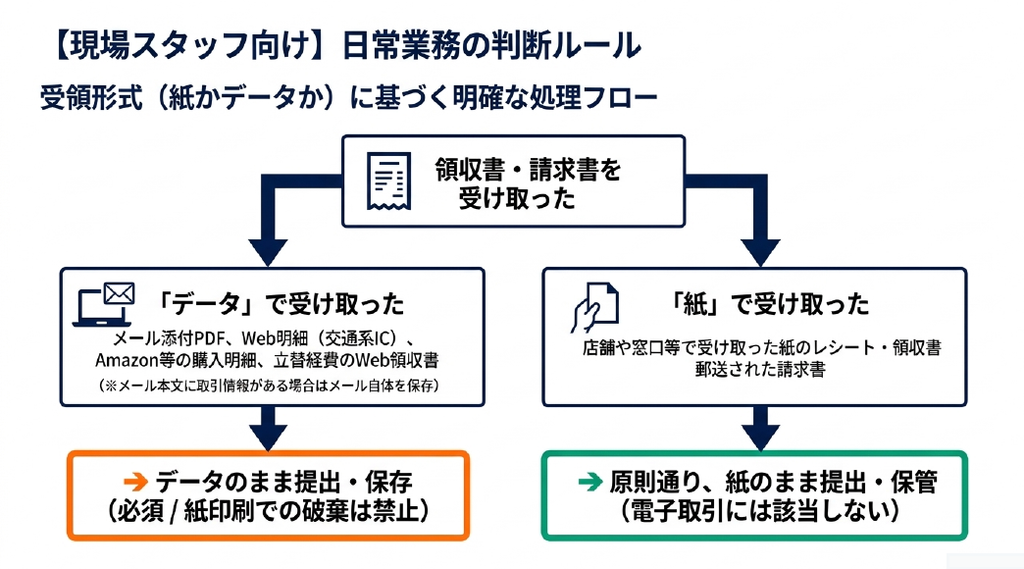
現場スタッフ向け:紙かデータかの判断フロー
経理担当者だけでなく、経費精算をする全社員が迷いやすいポイントを整理します。
「データ」で受け取った場合(メール添付PDF、Web明細、交通系ICカードやクレジットカードのWeb明細、Amazon等のECサイト購入明細、立替経費のWeb領収書など) → データのまま提出・保存(紙印刷して元データを削除するのは禁止)
「紙」で受け取った場合(店舗や窓口で受け取ったレシート・領収書、郵送された請求書など) → 「電子取引」には該当しないため、原則通り紙のまま提出・保存(社内でスキャナ保存の運用ルールがある場合はそちらに従う)
なお、添付ファイルではなくメール本文自体に取引情報(金額や請求内容など)が書かれている場合は、メールそのものを保存する必要がある点も見落としやすいポイントです。
【社内配布用】実務チェックリスト
現場スタッフ・全社員向け
- [ ] 「データ」で受け取った領収書・請求書を、紙印刷だけで保管していないか
- [ ] 従業員の立替経費で「データ受領」したものを取りこぼしていないか
- [ ] メール本文に取引情報がある場合、メール自体を保存しているか
- [ ] 「紙」で受け取った書類は、社内ルールに従い紙のまま提出しているか
経理・管理担当者向け
- [ ] 真実性の確保(事務処理規程の備え付けと運用、または専用システム導入)を行っているか
- [ ] 可視性の確保(ファイル名のルール化、索引簿、または検索機能付きシステム)を行っているか
- [ ] 売上高5,000万円以下等の特例(検索要件免除)の適用対象か確認したか
- [ ] 税務調査時に速やかに画面表示・出力できる環境(PC・ディスプレイ・プリンタ等)が整っているか
- [ ] スキャナ保存を行う場合、マニュアルの備え付けと保存期限(早期入力方式/業務処理サイクル方式)を守れているか
まとめ
電子帳簿保存法で押さえておきたい急所は、次の3つです。
① メールやWebで受け取った取引データは、紙に印刷して原本を消すことが禁止されている。ここだけは選択の余地がない義務。
② 真実性(改ざん防止)と可視性(検索・表示)の2要件は、専用システムを導入しなくても、事務処理規程とファイル名ルールだけで満たせる。
③ 売上高5,000万円以下の事業者は検索要件が免除されるなど、負担を軽くする緩和措置も用意されている。
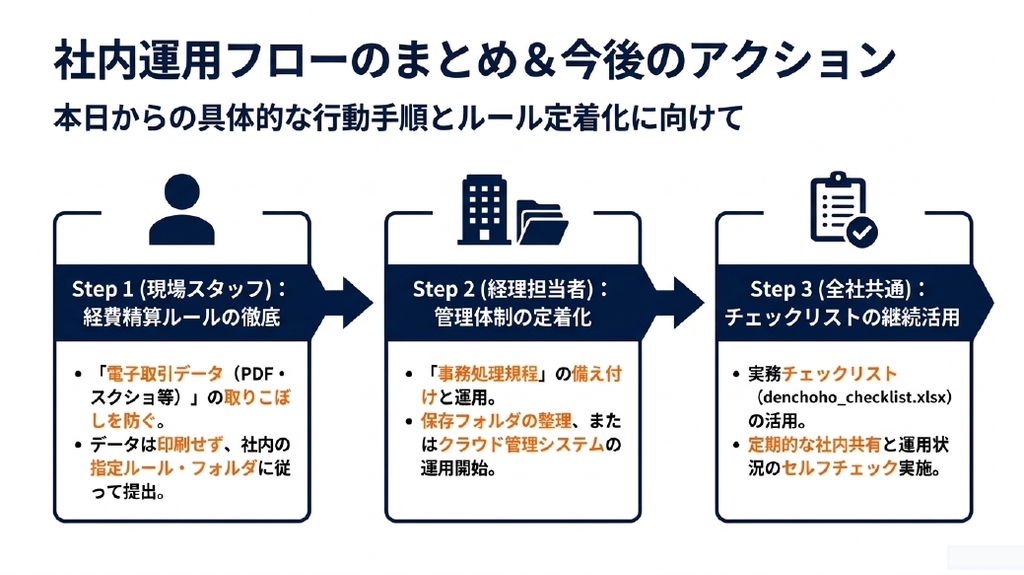
まずは自社の「電子取引」がどこでどれだけ発生しているかを洗い出し、保存ルールを一度整理してみることをおすすめします。引き続き実務で気づいた点があれば、このブログで共有していきます。
是非参考にして下さい!
あわせて読みたい
2026年(令和8年)12月の年末調整、担当者が押さえるべき実務ポイント 年末の実務対応についてはこちらの記事もあわせてご覧ください
その修理代、一括で経費にできますか?「資本的支出」と「修繕費」の分かれ道 経費処理の判断に迷ったらこちらの記事も参考にしてください
コメント