みなさんこんにちは!バンスです!
日頃から仕事で経理、人事や介護事業に携わっています。日頃の業務の中で疑問や問題に直面した時に深堀した内容についてみなさんに共有できればと思い発信しています。是非参考にして下さい!
先日、年末調整の書類を配布していたときに、こんなやり取りがありました。
「年末調整、ちゃんと出しますよ。これで税金の手続きは全部終わりですよね?」
「ほとんどの人はそうなんですが……医療費が多かった方や、副業をしている方、株をやっている方は、それだけでは終わらないことがあります」
「えっ、ふるさと納税はワンストップで出したから大丈夫ですよね?」
「それが、医療費控除で確定申告をすると、ワンストップ特例は全部無効になるんです……」
会社員の税金は「年末調整で全部おしまい」と思われがちです。ところが実際には、やらないとペナルティがある「義務」の人と、やれば税金が戻ってくる「権利」の人がいて、しかもうっかり落とし穴にはまりやすいポイントがいくつもあります。
この記事では、令和8年分(2026年1月1日〜12月31日の所得)を2027年に申告する会社員の方に向けて、次の流れで整理します。
- 自分は申告が「必要」なのか「得」なのか、どう見分けるか
- 医療費控除・ふるさと納税・副業・株式の4大ポイント
- 申告書(第一表・第二表・第三表)の読み方と書き方
- スマホとマイナポータル連携で完結させる手順
ご自身の申告に使うのはもちろん、従業員から相談を受ける人事・経理担当の方の整理にも使えるように書いています。
※本記事は2026年10月時点の情報をもとにしています。令和8年分の申告期間などの最終的な日程は、国税庁の発表でご確認ください。
1. 年末調整と確定申告は何が違うのか
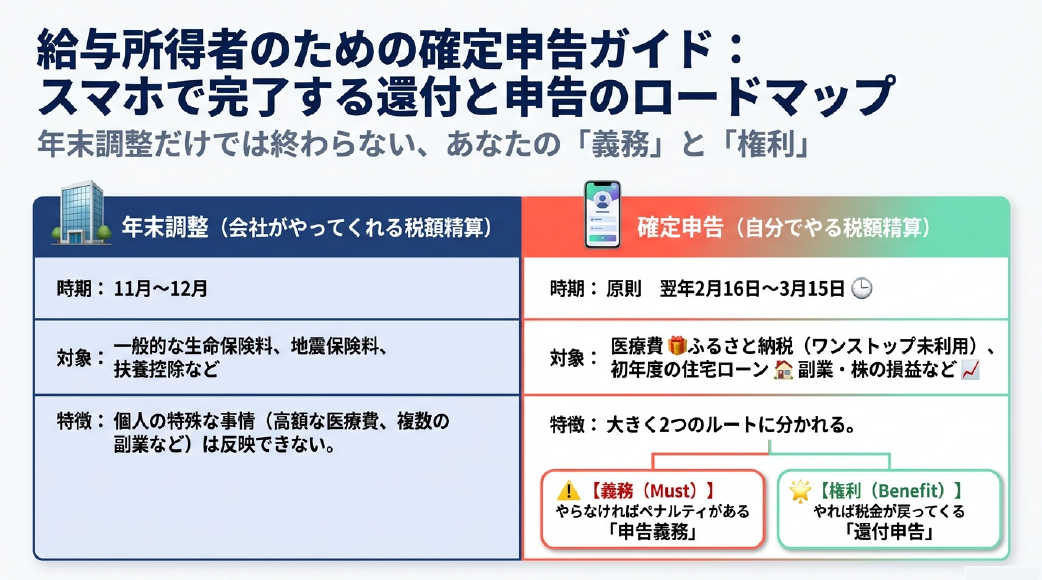
会社員やパート・アルバイトの多くは、勤務先が行う年末調整で1年間の所得税の精算が完了します。そのため、原則として確定申告は不要です。
ただし、年末調整はあくまで「会社が把握できる範囲」の精算です。高額な医療費や副業、株式取引など、個人の特殊な事情は反映できません。そこで登場するのが確定申告です。
| 年末調整 | 確定申告 | |
|---|---|---|
| 誰がやる | 会社(勤務先) | 自分 |
| 時期 | 11月〜12月 | 原則 翌年2月16日〜3月15日 |
| 主な対象 | 一般的な生命保険料、地震保険料、扶養控除など | 医療費、ふるさと納税(ワンストップ未利用)、初年度の住宅ローン控除、副業、株の損益など |
| 限界 | 個人の特殊な事情は反映できない | 自分で1年分の所得と税額を計算して申告・納税する |
確定申告は、1月1日から12月31日までの1年間に生じたすべての所得と税額を自分で計算して申告する制度です。そして、確定申告が必要になるパターンは大きく2つに分かれます。
- 【義務(Must)】 やらなければペナルティがある「申告義務」
- 【権利(Benefit)】 やれば税金が戻ってくる「還付申告」
まずは、自分がどちらに当てはまるのかを見分けるところから始めましょう。
2. 確定申告が「必要な人」(申告義務)
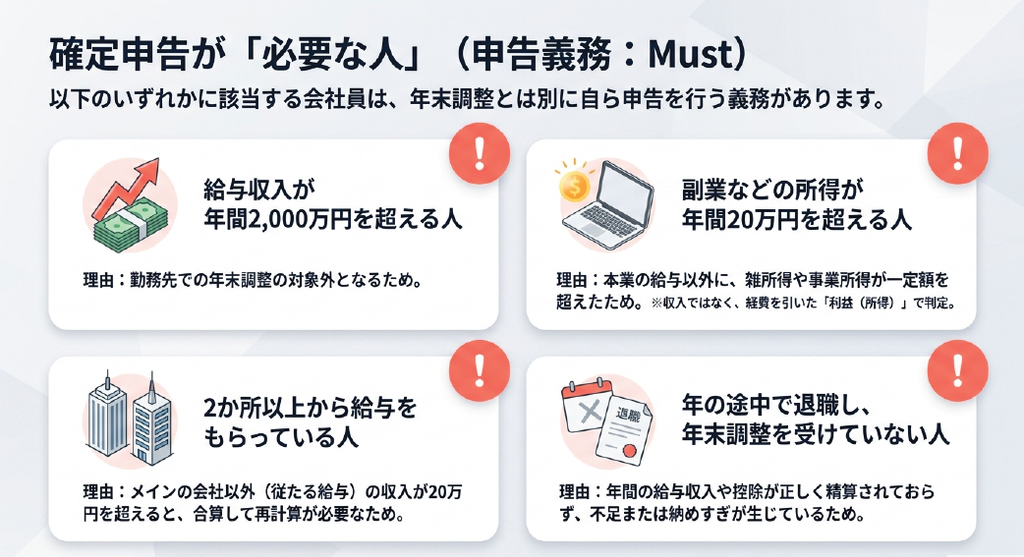
次のいずれかに当てはまる会社員は、年末調整とは別に、自分で申告する義務があります。
| ケース | 理由 |
|---|---|
| 給与収入が年間2,000万円を超える | 勤務先での年末調整の対象外になるため |
| 副業などの所得が年間20万円を超える | 本業の給与以外に、雑所得や事業所得が一定額を超えたため |
| 2か所以上から給与をもらっている | 年末調整されなかった給与の収入と他の所得を合わせて20万円を超えると、合算して再計算が必要なため |
| 年の途中で退職し、年末調整を受けていない | 年間の給与や控除が正しく精算されておらず、不足または納めすぎが生じているため |
見落としやすいのは「所得」と「収入」の違い
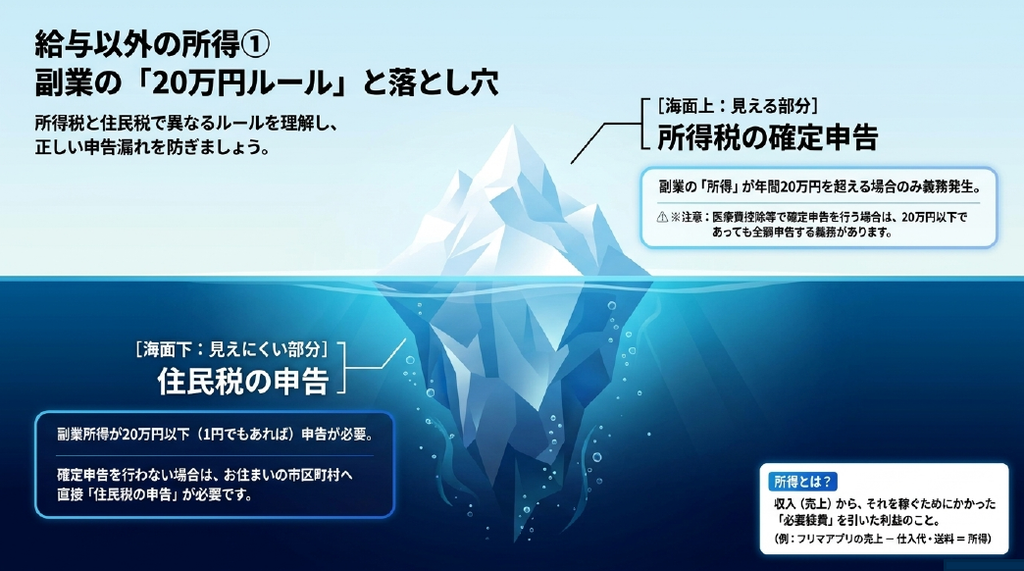
副業の20万円は、**売上(収入)ではなく、必要経費を引いた後の利益(所得)**で判定します。たとえばフリマアプリで売上が30万円あっても、仕入れ代や送料が15万円かかっていれば、所得は15万円です。
年の途中で退職した場合は「多くは還付」になる
年の途中で退職して、そのまま年末までに再就職しなかった場合は、在職中に源泉徴収された税額を自分で精算する必要があります。実際には、納めすぎになっていて還付を受けられるケースが多いです。「義務」と「権利」のどちらの顔も持っているパターンだと覚えておくとよいでしょう。
【人事・経理担当者の視点】 年の途中で退職する従業員には、源泉徴収票を必ず渡し、「年末調整は受けられないので、年内に再就職しなければ自分で確定申告が必要」と一言添えておくと、後のトラブルを防げます。
3. 確定申告をすると「得になる人」(還付申告)
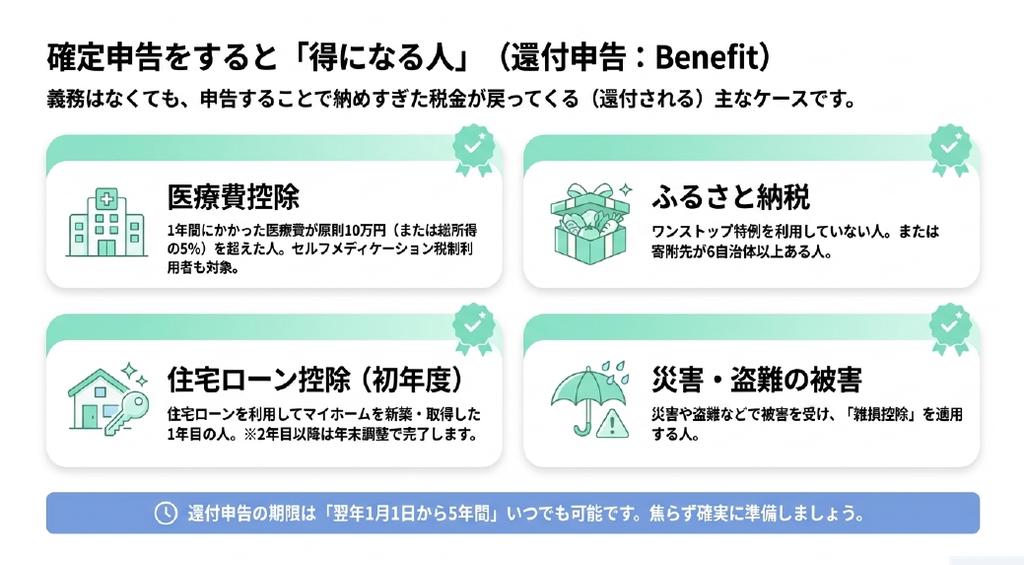
申告義務がなくても、申告することで納めすぎた税金が戻ってくる主なケースです。
| ケース | ポイント |
|---|---|
| 医療費控除を受ける | 1年間の自己負担医療費が原則10万円(または総所得金額等の5%)を超えた人。セルフメディケーション税制の利用者も対象 |
| ふるさと納税 | ワンストップ特例を利用していない人、または寄附先が6自治体以上ある人 |
| 住宅ローン控除(初年度) | 住宅ローンでマイホームを新築・取得した1年目の人。2年目以降は年末調整で完了 |
| 災害・盗難の被害 | 災害や盗難などで被害を受け、雑損控除を適用する人 |
還付申告は「5年間」いつでも出せる
還付申告は、対象年の翌年1月1日から5年間いつでも提出できます。2月16日〜3月15日の申告期間より前にも出せますし、期限を過ぎても慌てる必要はありません。ただし、義務のある申告(副業所得20万円超など)は期限内に出さないとペナルティの対象になるので、混同しないようにしましょう。
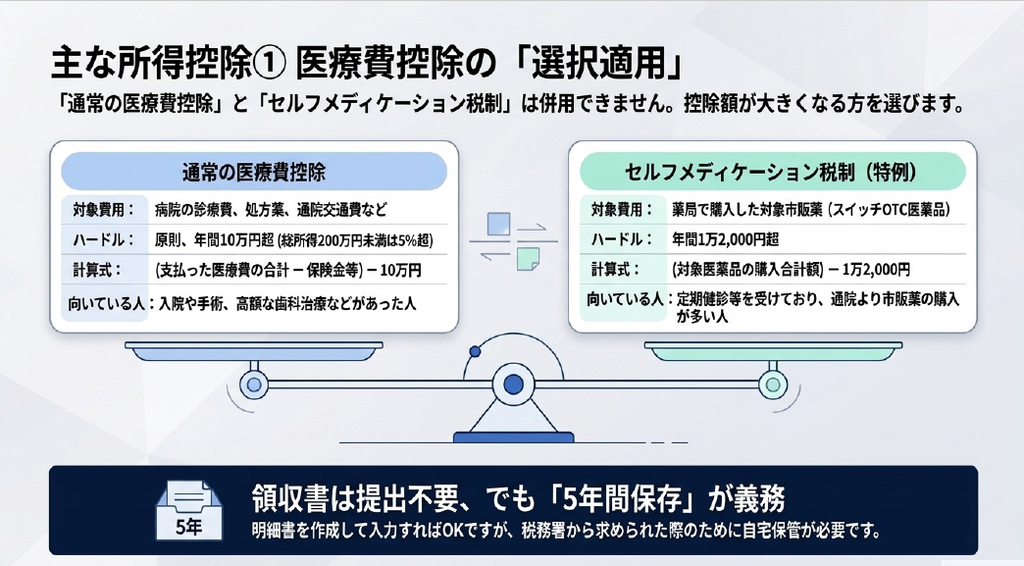
4. 主な所得控除①:医療費控除とセルフメディケーション税制
医療費控除の計算式
(1年間に実際に支払った医療費の合計 − 保険金等で補填された金額)− 10万円
総所得金額等が200万円未満の人は、10万円ではなく「総所得金額等の5%」を差し引きます。
たとえば、医療費の合計が25万円、入院給付金などで補填された金額が3万円なら、25万円 − 3万円 − 10万円 = 12万円が控除額です。仮に所得税率が10%・住民税率が10%なら、所得税の還付と翌年度の住民税の軽減を合わせて、おおよそ2万円強の節税になる計算です(実際の税率は人によって異なります)。
領収書は「提出不要、でも5年間保存」
医療費控除の明細書を作成して入力すれば、領収書そのものの提出は不要です。ただし、税務署から求められたときのために、自宅で5年間保存する義務があります。健康保険組合などから届く「医療費通知」を使えば、通知に載っている分の領収書の集計は省けます。
セルフメディケーション税制は「どちらか一方」
セルフメディケーション税制は、医療費控除の特例です。
- 健康診断や予防接種など、一定の健康の取り組みを行っていること
- 対象の市販薬(スイッチOTC医薬品)の購入額が年間1万2,000円を超えること
- 控除額は(購入合計額 − 1万2,000円)で、上限は8万8,000円
そして最も大事なのが、通常の医療費控除とセルフメディケーション税制は併用できないという点です。どちらか一方を選んで申告します。
5. 主な所得控除②:ふるさと納税の「無効化」トラップ
ふるさと納税で、会社員が最も落とし穴にはまりやすいのがここです。
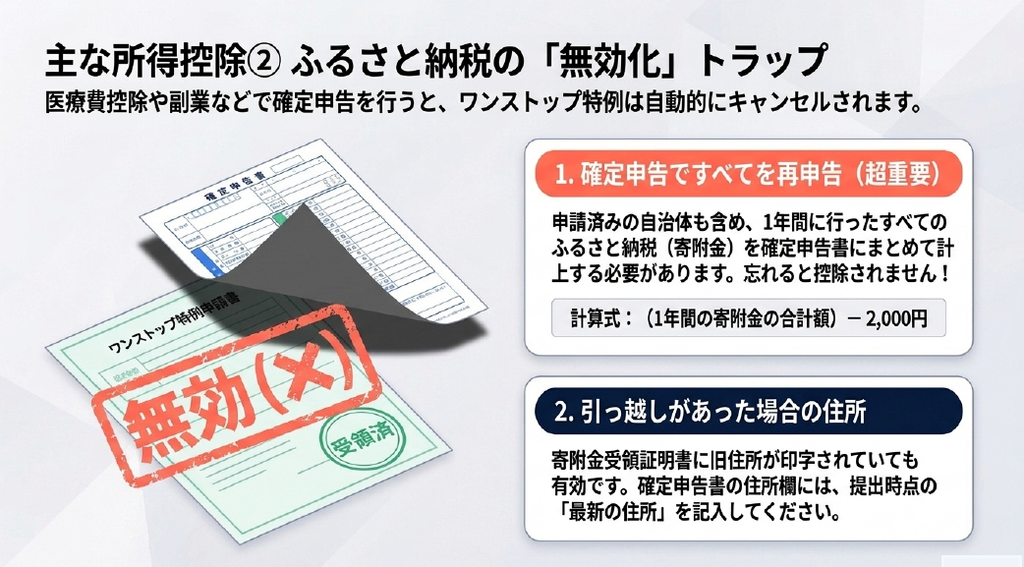
確定申告をすると、ワンストップ特例は「すべて」無効になる
医療費控除や副業などで確定申告をすると、すでに提出済みのワンストップ特例の申請は、すべて自動的に無効になります。
つまり、ワンストップ特例を使っていた自治体分も含めて、1年間に行ったすべてのふるさと納税を確定申告書にまとめて記載しなければなりません。ここを忘れると、寄附金控除が受けられず、せっかくの節税が消えてしまいます。
- 控除される金額の計算:(1年間の寄附金の合計額)− 2,000円
- 用意する書類:各自治体の「寄附金受領証明書」、またはポータルサイトが発行する「寄附金控除に関する証明書」(年間分をまとめたもの)
- 確定申告で控除を受けると、所得税は還付、住民税は翌年度の住民税から減額されます
【人事・経理担当者の視点】 「ワンストップを出したから大丈夫」と思っている従業員が、医療費控除のためだけに確定申告をして、ふるさと納税の分を入れ忘れるというケースは意外と多いです。年末調整の説明のときに「医療費控除で申告する人は、ふるさと納税も全部入れ直し」と添えておくだけでも、相談が減ります。
年の途中で引っ越した場合の住所
寄附金受領証明書に旧住所が印字されていても、氏名が本人と一致していれば、確定申告の証明書類として使えるのが一般的です。ただし、確定申告書の住所欄には、提出時点の最新の住所を記入してください。
ふるさと納税の基本的な仕組みや年末調整との関係は、こちらの記事でも整理しています。
6. 給与以外の所得①:副業の「20万円ルール」と住民税の落とし穴
所得税:20万円を超えたら申告義務
本業以外の副業所得(収入 − 必要経費)が年間20万円を超えると、所得税の確定申告義務が生じます。副業の所得は、その内容によって区分が変わります。
| 区分 | 主な例 |
|---|---|
| 雑所得 | 原稿料・講演料・アフィリエイト収入、フリマアプリの販売益(生活用動産を除く)、暗号資産の利益、公的年金など |
| 事業所得 | 独立して営む事業、フリーランスとしての営業収入など |
| 不動産所得 | 土地や建物の貸付けによる家賃収入など |
| 一時所得 | 生命保険の満期返戻金、懸賞金、競馬等の払戻金など |
| 譲渡所得 | 土地・建物・株式などの資産売却による所得など |
落とし穴①:医療費控除などで申告するときは「全額」申告
副業所得が20万円以下で、それ単独では申告不要だったとしても、医療費控除やふるさと納税のために確定申告をする場合は、20万円以下の副業所得も含めてすべて申告しなければなりません。
落とし穴②:住民税の申告は「20万円以下」でも必要になることがある
所得税の確定申告が不要な場合(副業所得が20万円以下)でも、お住まいの市区町村への住民税の申告が必要になることがあります。所得税には20万円のラインがありますが、住民税にはこのラインがなく、1円でも副業所得があれば申告が必要になる場合がある、と整理しておくと間違いがありません。
副業の記入のしかた
第一表の「収入金額等」には1年間の収入の合計を、「所得金額等」には必要経費を引いた後の金額を記入します。第二表の「所得の内訳」には、支払者の名称や所在地、収入金額、源泉徴収された税額を記入します。原稿料などで源泉徴収されている場合は、その税額も忘れずに入力しましょう。
【人事・経理担当者の視点】 副業で確定申告をした場合の住民税の納付方法(給与から天引きか、自分で納付か)は、申告書の住民税欄で選択する形になっています。ただし、所得の種類によって取扱いが分かれ、自治体の運用にも差があるため、詳細は申告する人の住所地の市区町村に確認するよう案内するのが確実です。
7. 給与以外の所得②:株式投資と「申告分離課税」
口座の種類で、申告が必要かどうかが決まる
| 口座の種類 | 確定申告 |
|---|---|
| 特定口座(源泉徴収あり) | 原則として不要。証券会社が税金を自動で徴収して納付してくれる |
| 特定口座(源泉徴収なし)/一般口座 | 1年間の売買で利益(譲渡益)が出た場合は必要 |
申告分離課税とは
株式の売買益や配当所得は、給与所得などの他の所得とは合算せず、独自の税率で別に計算します。これが「申告分離課税」です。税率は、所得税15.315%(復興特別所得税を含む)と住民税5%を合わせた**約20.315%**です。
「申告不要」の口座でも、あえて申告したほうがよいケース
特定口座(源泉徴収あり)で申告不要の人でも、次のケースでは確定申告で税金が戻ったり、将来の税金が減ったりします。
① 損益通算(複数口座がある場合) A証券で50万円の利益、B証券で30万円の損失が出た場合、確定申告で損益を合算すると課税対象は20万円になり、A証券で引かれていた税金のうち30万円分が還付されます。株の売買損失と、配当金・分配金との相殺も同じ考え方です。
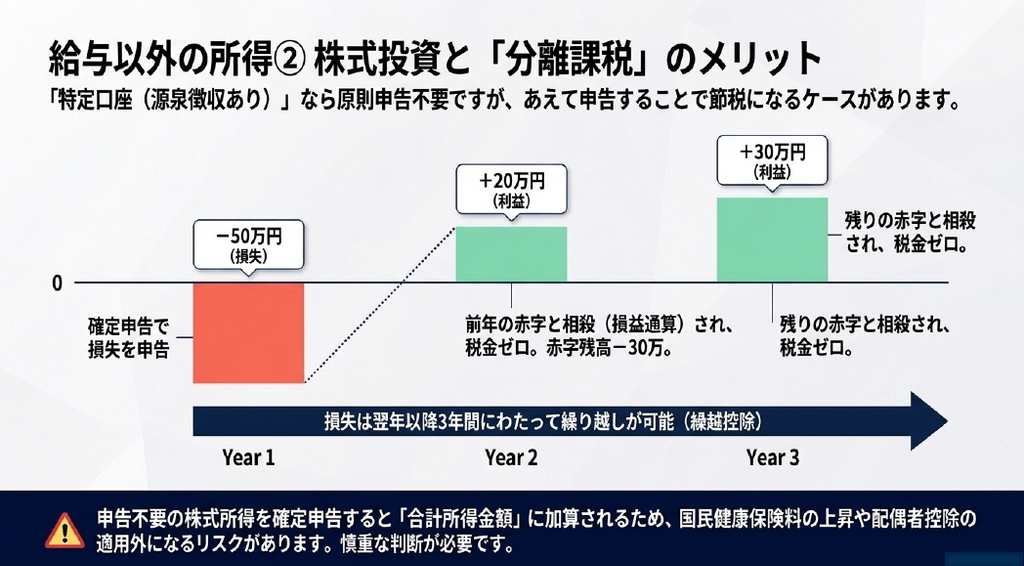
② 繰越控除(赤字が出た場合) 相殺しきれなかった損失は、確定申告をしておくことで翌年以降3年間にわたって繰り越し、将来の利益と相殺できます。
- 1年目:50万円の損失 → 確定申告で損失を申告
- 2年目:20万円の利益 → 前年の損失と相殺されて税金ゼロ(繰越損失は残り30万円)
- 3年目:30万円の利益 → 残りの損失と相殺されて税金ゼロ
繰越控除を受けるには、取引がない年でも、毎年続けて確定申告を行う必要があります。
申告する前に知っておきたい注意点
申告不要だった株式の所得を確定申告すると、合計所得金額に加算されるため、国民健康保険料が上がったり、配偶者控除・扶養控除の適用に影響が出たりすることがあります。特定口座(源泉徴収あり)の場合は、申告するかどうかを選べるので、メリットと影響の両方を確認してから判断しましょう。なお、株式の申告をする場合も、ワンストップ特例は無効になります。ふるさと納税分も忘れずに入れてください。
配当金に関する二重課税の調整については、こちらの記事で詳しく解説しています。
8. 確定申告書の読み方と記入・転記の方法(第一表・第二表・第三表)
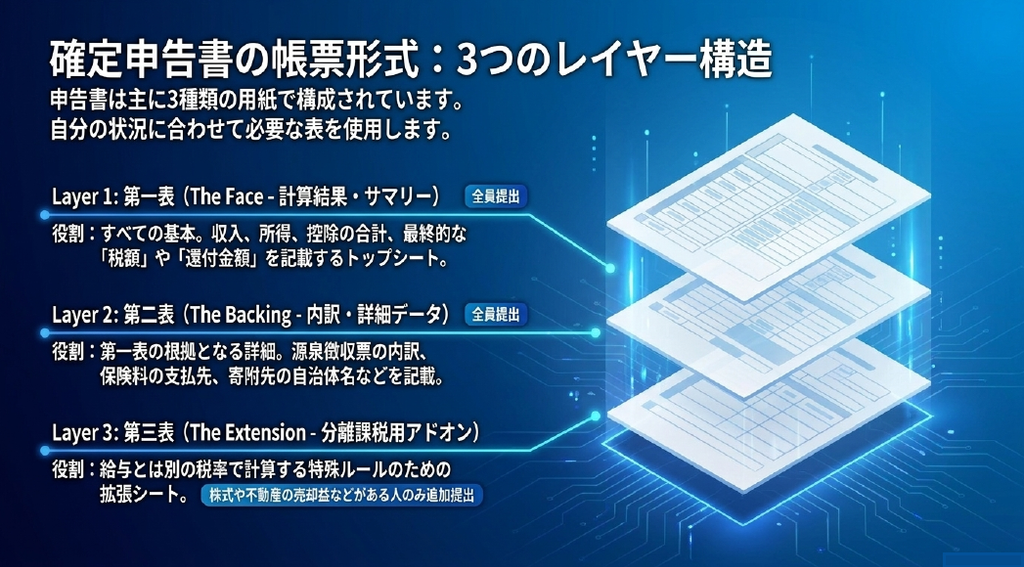
申告書は3種類の用紙でできている
確定申告書は、主に3種類の用紙で構成されています。自分の状況に合わせて、必要なものを使います。
| 用紙 | 提出 | 役割 |
|---|---|---|
| 第一表 | 全員 | 収入金額、所得金額、所得控除、課税所得、最終的な納税額・還付金額をまとめる「サマリー」 |
| 第二表 | 全員 | 第一表の根拠となる詳細。所得の内訳、保険料・寄附金控除の明細、住民税・事業税に関する事項など |
| 第三表(分離課税用) | 対象者のみ | 株式の売買益・配当所得、不動産の売却益など、申告分離課税の所得がある人が追加で提出 |
イメージとしては、第一表が「結果」、第二表が「根拠」、第三表が「給与とは別ルールで計算する人向けの拡張シート」です。
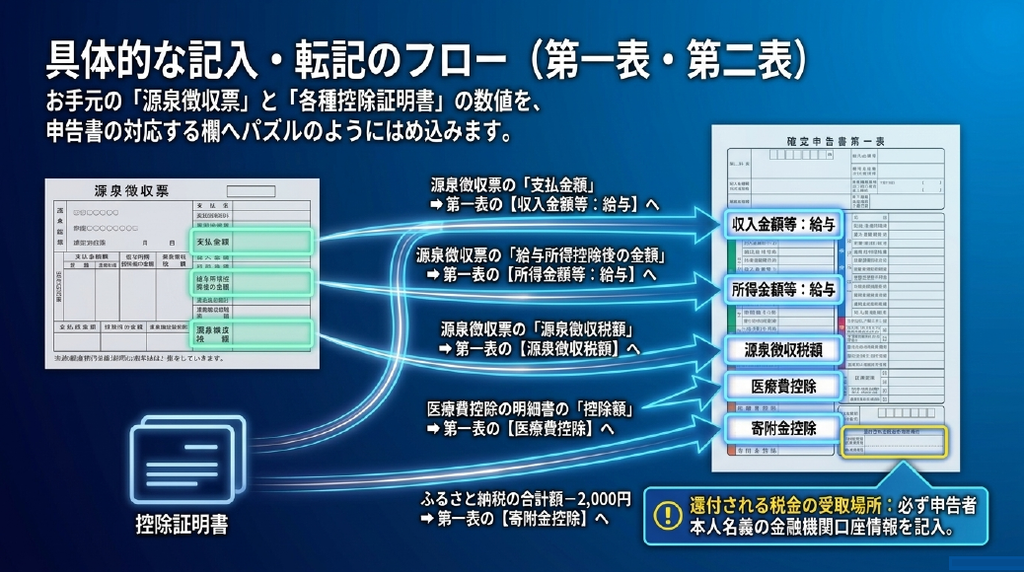
第一表・第二表の記入・転記
紙に書く場合も、画面で入力する場合も、手元の源泉徴収票と各種控除の証明書の数字を、対応する欄に転記していくだけです。
源泉徴収票からの転記(第一表)
| 源泉徴収票の項目 | 転記先(第一表) |
|---|---|
| 支払金額 | 収入金額等「給与」 |
| 給与所得控除後の金額 | 所得金額等「給与」 |
| 源泉徴収税額 | 源泉徴収税額 |
控除の記入
| 控除 | 記入先 |
|---|---|
| 医療費控除 | 医療費控除の明細書で計算した控除額を、第一表の「医療費控除」欄へ |
| ふるさと納税(寄附金控除) | (寄附金の合計額 − 2,000円)を第一表の「寄附金控除」欄へ。第二表の「寄附金控除」欄には寄附先の名称と金額を、「住民税・事業税に関する事項」にも寄附金の合計額を記入 |
還付金の受取口座
還付される場合は、第一表の「還付される税金の受取場所」に、申告者本人名義の金融機関口座の情報を記入します。家族名義の口座は指定できないので注意してください。
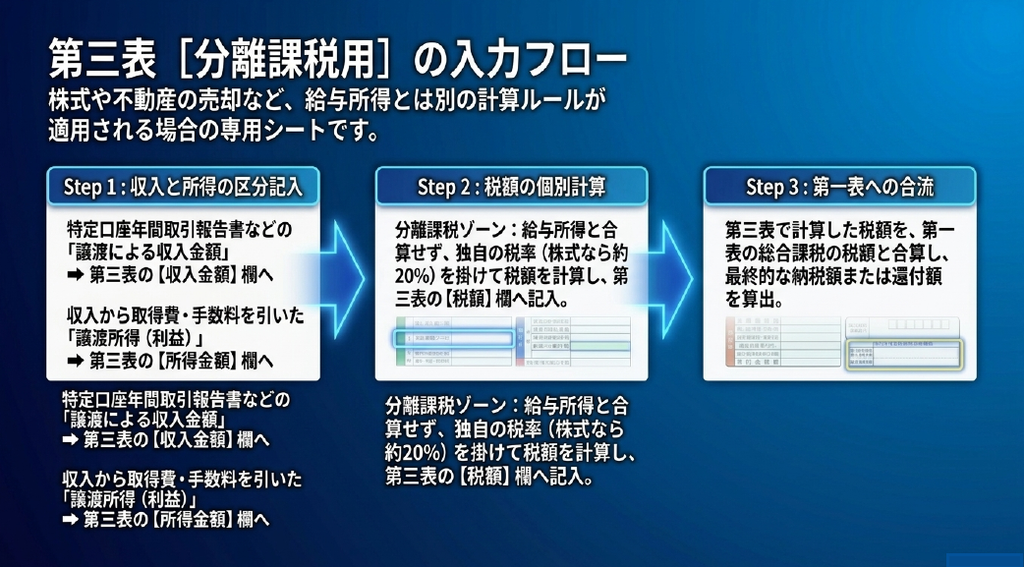
第三表(分離課税用)の入力フロー
株式の売却益などがある人だけが使う第三表は、次の3ステップで考えると整理しやすくなります。
STEP 1:収入と所得を記入する 証券会社から届く(またはダウンロードする)「特定口座年間取引報告書」をもとに、「譲渡による収入金額」と「取得費・手数料」を転記し、所得(利益)を算出して記入します。不動産を売却した場合は、「譲渡所得の内訳書」に基づいて、収入金額・取得費・譲渡費用を記入します。
STEP 2:税額を個別に計算する 給与所得とは合算せず、分離課税の税率(株式等は所得税15.315%・住民税5%)を掛けて税額を計算します。
STEP 3:第一表へ合流させる 第三表で計算した税額を、第一表の税額計算欄に合流させ、最終的な納税額または還付額を算出します。
画面入力(作成コーナー)なら自動で作成されます。 国税庁の「確定申告書等作成コーナー」では、特定口座の取引数値などを画面の案内に従って入力するだけで、第三表の作成と第一表への反映、税額計算がすべて自動で行われます。対応する証券会社なら、マイナポータル連携で特定口座年間取引報告書のデータを一括取得することも可能です。
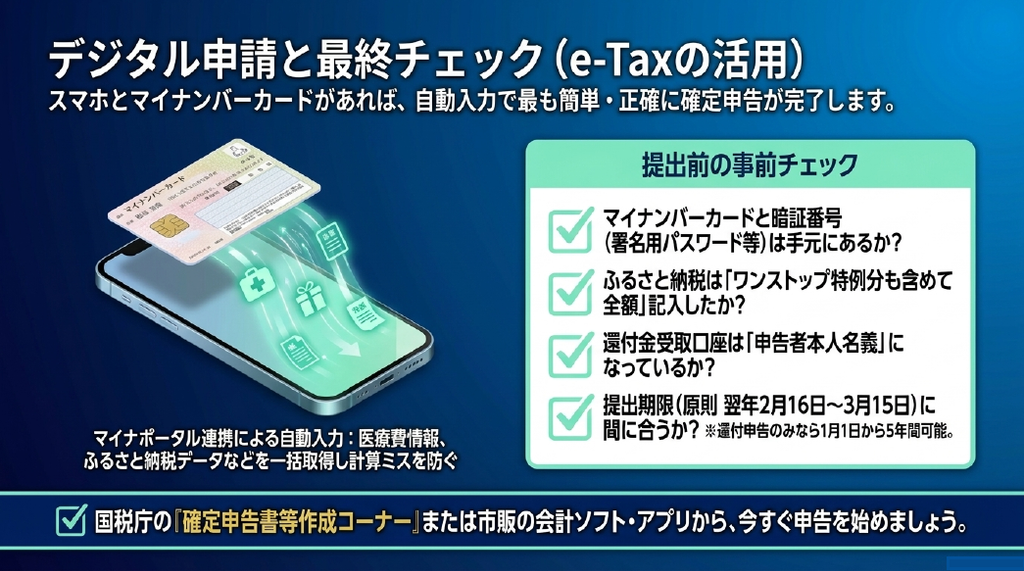
9. スマホ×e-Taxで完結させる手順と、提出前チェック
提出期間と提出方法
- 申告期間:令和8年分は、原則として2027年2月16日〜3月15日(国税庁の発表でご確認ください)。還付申告は1月1日から提出できます。
- 提出方法:e-Tax(電子申告)、郵送、税務署窓口への持参
- 書面で提出する場合、申告書の控えへの収受日付印は押されません。控えは自分でコピーを取って保管しておきましょう。
事前に準備するもの
- マイナンバーカード読取対応のスマートフォン
- マイナンバーカード本体と暗証番号2種類(利用者証明用:数字4桁、署名用:英数字6〜16桁)
- カード本体と電子証明書の有効期限の確認(期限切れだとe-Tax送信ができません。申告シーズンは市区町村の窓口が混雑するため、期限が近い人は早めの更新を)
マイナポータル連携の事前設定(早めに!)
マイナポータル連携を使うと、源泉徴収票、医療費通知、ふるさと納税の証明書、保険料控除証明書などのデータを一括で取得し、申告書に自動入力できます。ただし事前の設定が必要で、連携が使えるようになるまで時間がかかる場合があるため、申告時期より早めの設定をおすすめします。
| 取得するデータ | 事前設定 |
|---|---|
| 共通 | マイナポータルアプリのインストールと利用者登録、マイナポータルとe-Taxの連携設定 |
| 保険料控除証明書・ふるさと納税 | 民間送達サービス(e-私書箱など)を経由して、保険会社やふるさと納税ポータルサイトと連携設定 |
| 医療費通知情報 | 外部連携の設定は不要。マイナポータルから直接取得できる |
| 給与所得の源泉徴収票 | 勤務先が税務署へe-Taxなどで提出している場合に自動取得の対象になる |
| 家族分のデータ | マイナポータル内で、家族を「被代理人」とする代理人登録をしておく |
スマホでの申告の流れ
- スマホで国税庁の「確定申告書等作成コーナー」にアクセスし、「作成開始」を選ぶ
- 提出方法で「スマートフォンを使用してe-Tax」を選び、マイナンバーカードを読み取って本人確認
- 「マイナポータルと連携する」を選び、事前設定したデータを一括取得して自動反映
- 自動反映された数値(給与、医療費、寄附金控除など)を確認し、連携されなかった分や追加項目を手入力
- 還付金(または納付税額)を確認し、本人名義の受取口座や納付方法を指定
- 内容を最終確認し、署名用電子証明書の暗証番号を入力してe-Taxで送信
提出前の最終チェックリスト
- [ ] 申告が必要か(義務)、得になるか(還付)を確認した
- [ ] マイナンバーカードと暗証番号(署名用・利用者証明用)が手元にある
- [ ] ふるさと納税は、ワンストップ特例分も含めて全件記入した
- [ ] 副業所得や分離課税の所得(株式など)の記入漏れがない
- [ ] 還付金の受取口座は申告者本人名義になっている
- [ ] 提出期限に間に合う(還付申告のみなら1月1日から5年間可能)
令和8年分のために、年内にやっておきたいこと
- 医療費の領収書や医療費通知を、年末まで捨てずに集めておく
- ふるさと納税の寄附金受領証明書やポータルサイトの証明書データを整理しておく
- マイナポータルの利用者登録とe-Tax連携、民間送達サービスとの連携設定を済ませておく
- マイナンバーカードと電子証明書の有効期限を確認しておく
従業員から相談されたときの「一言回答」(人事・経理担当者向け)
| 相談 | 回答のポイント |
|---|---|
| 医療費が多かったので申告したい | 医療費控除は確定申告が必要。領収書は提出不要だが5年間保存。ふるさと納税のワンストップ分は申告書に全件入れ直し |
| 副業で少し稼いだ。申告は必要? | 所得(収入−経費)が20万円超なら所得税の申告が必要。20万円以下でも住民税の申告が必要になることがある |
| 株で損が出たが申告は必要? | 特定口座(源泉徴収あり)なら不要。ただし他社口座との損益通算や3年繰越をしたい場合は申告する。合計所得が増えて保険料や扶養に影響する場合も |
| 年の途中で退職した | 年内に再就職しなければ自分で精算が必要。多くは還付になる。源泉徴収票は大切に保管 |
まとめ
この記事のポイントを整理します。
- 会社員の確定申告は、**やらないとペナルティがある「義務」**と、**やれば戻る「権利」**の2ルートに分かれる
- 義務になる主なケースは、年収2,000万円超、副業所得20万円超、2か所以上からの給与、年の途中退職の4つ
- 医療費控除とセルフメディケーション税制は併用できない。領収書は提出不要でも5年保存
- 確定申告をするとふるさと納税のワンストップ特例は全て無効になる。全件を申告書に入れ直すのが鉄則
- 副業は、所得税の20万円ルールと住民税の申告を別々に考える
- 株式は、特定口座(源泉徴収あり)なら原則不要。ただし損益通算・繰越控除のためにあえて申告する価値がある。申告すると保険料や扶養に影響することも
- 申告書は第一表・第二表が全員、第三表は分離課税がある人だけ
- マイナポータル連携の事前設定は、申告時期より早めに済ませる
「年末調整で終わったはず」と思っていた方も、自分が「義務」か「権利」かを一度確認してみてください。それだけで、納めすぎた税金を取り戻せたり、うっかりの申告漏れを防げたりします。
なお、実際の申告にあたっては、個別の事情によって判断が変わる場合があります。迷ったときは、国税庁のホームページや税務署、税理士などの専門家にご確認ください。
是非参考にして下さい!
コメント