みなさんこんにちは!バンスです!
日頃から仕事で経理、人事や介護事業に携わっています。日頃の業務の中で疑問や問題に直面した時に深堀した内容についてみなさんに共有できればと思い発信しています。
先日、こんなやり取りを耳にしました。
営業担当「この業務委託契約書、印紙って要りますか?」 経理担当「うーん……請負なのか委任なのかで変わるんですよね。タイトルは”業務委託”ですけど」 営業担当「とりあえず貼っておけば安心ですよね?」
実はこの「とりあえず貼る」も「とりあえず貼らない」も、どちらも危険です。印紙税は書類のタイトルではなく中身(実質)で判定され、貼り忘れや消印漏れがあると、本来の税額の3倍という重いペナルティ(過怠税)が待っています。しかも過怠税は経費(損金)にできません。
一方で、貼りすぎたら還付を受けられますし、そもそも電子契約にすれば印紙税はかかりません。
この記事では、印紙税の基礎から課否の判定、迷いやすい契約の見分け方、過怠税、消印、還付、仕訳、電子契約までを、現場でそのまま使える形で一気に整理しました。
- 経営者・管理職の方: 3倍ペナルティのリスクと、電子化によるコスト削減の考え方
- 経理・総務・営業事務の方: 課否判定、消印、仕訳、還付の具体的な手順
この記事のゴールは、課否判定ミスや消印漏れによる「過怠税リスク」を未然に防ぎ、電子契約などの活用でコスト削減と業務効率化を実現することです。
1. 印紙税の基礎知識
まずは土台となる4つのポイントです。
印紙税とは
印紙税とは、経済取引に伴って作成される文書の背後にある「経済的利益(担税力)」に着目して課される国税です。契約書や領収書といった紙の文書が課税の対象になります。
課税対象は「20種類の課税文書」
課税されるのは、印紙税法の別表第一(課税物件表)に掲げられている第1号〜第20号の20種類の文書に限られます。リストにない文書は、どんなに重要な契約書でも印紙税はかかりません(不課税)。
納税義務者は「作成者」
納税義務者は、原則として課税文書の作成者(法人の場合は法人自体)です。2者で共同して作成する場合は、連帯して納付する義務を負います。
納税のサイクル
| ステップ | 内容 |
|---|---|
| ① 経済取引 | 契約・領収など |
| ② 文書作成 | 取引の背後に経済的利益がある文書を作成 |
| ③ 印紙貼付・消印 | 税額分の収入印紙を貼り、消印する |
| ④ 納税 | 印紙の購入によって国へ納税が完了 |
ポイントは、印紙は「貼っただけ」では納税が完了しないという点です。消印があって初めて納付が完了します(詳しくは後述)。
2. 課税文書の判定は「タイトル」ではなく「実質」
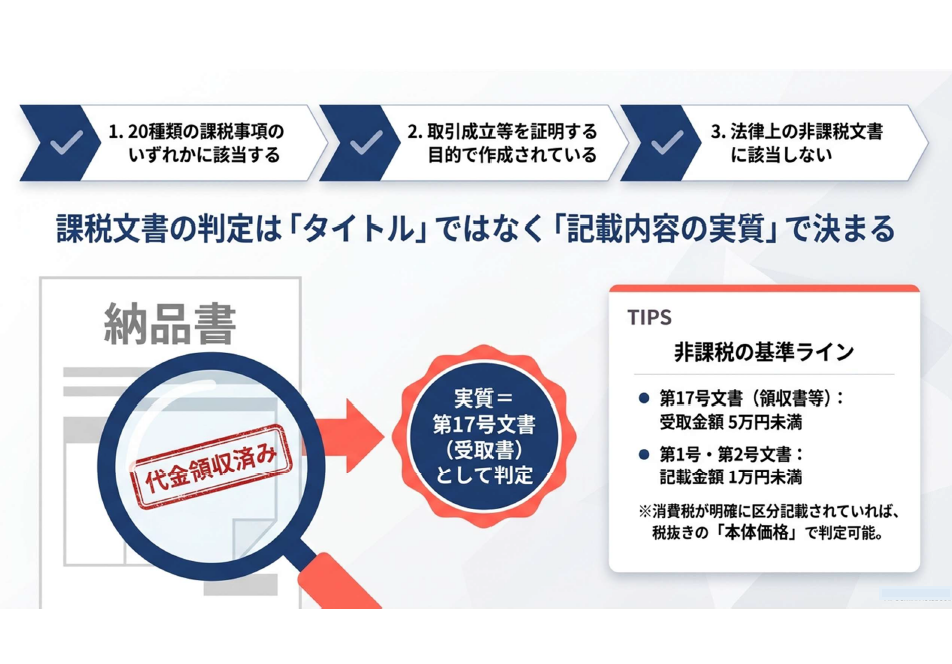
課税文書になる3つの条件
次の3つをすべて満たす文書が、課税文書です。
- 印紙税法別表第一の20種類の課税事項のいずれかに該当する
- 取引の成立・変更・消滅などを証明する目的で作成されている
- 法律上の非課税文書に該当しない
「納品書」でも領収書になる
判定の大原則は実質主義です。「契約書」「覚書」「納品書」「請求書」といった表題に関係なく、記載されている取引内容の実質で判断されます。
たとえば、書類名が「納品書」や「請求書」でも、余白やスタンプに「代金領収済み」「〇〇円受領しました」と書かれていれば、実質的に受取書(第17号文書)として扱われます。
逆に言えば、「うちは”覚書”という名前だから大丈夫」は通用しません。
非課税になる基準ライン
少額の取引は非課税です。まずはこの3つを覚えておきましょう。
| 文書 | 非課税の基準 |
|---|---|
| 第17号文書(売上代金の領収書など) | 受取金額が5万円未満 |
| 第1号・第2号文書 | 記載金額が1万円未満 |
| 営業に関しない受取書 | 金額にかかわらず非課税 |
なお、他の号との兼ね合い(所属の決定)で例外となる場合もあります。
消費税が区分されていれば「税抜」で判定できる
第1号・第2号・第17号文書では、契約書や領収書に消費税額等が明確に区分して記載されていれば、消費税を除いた金額で判定できます。
例: 請負金額9,800円、消費税980円、合計10,780円 と明記 → 記載金額は9,800円(1万円未満)で非課税
「合計10,780円」とだけ書くと1万円以上になってしまうので、税抜金額と消費税額を並べて書くことが実務上の重要なコツです。
「営業に関しない受取書」とは
営利目的で同種の行為を反復継続する「営業」以外の取引で作成する領収書は非課税です。たとえば次のようなものです。
- 個人が不用品を売却したときの領収書
- 公益法人の事業に関する領収書
- 個人の弁護士・税理士・司法書士などの士業が、業務上作成する領収書
3. 実務で頻出する「主要4文書」の早見表
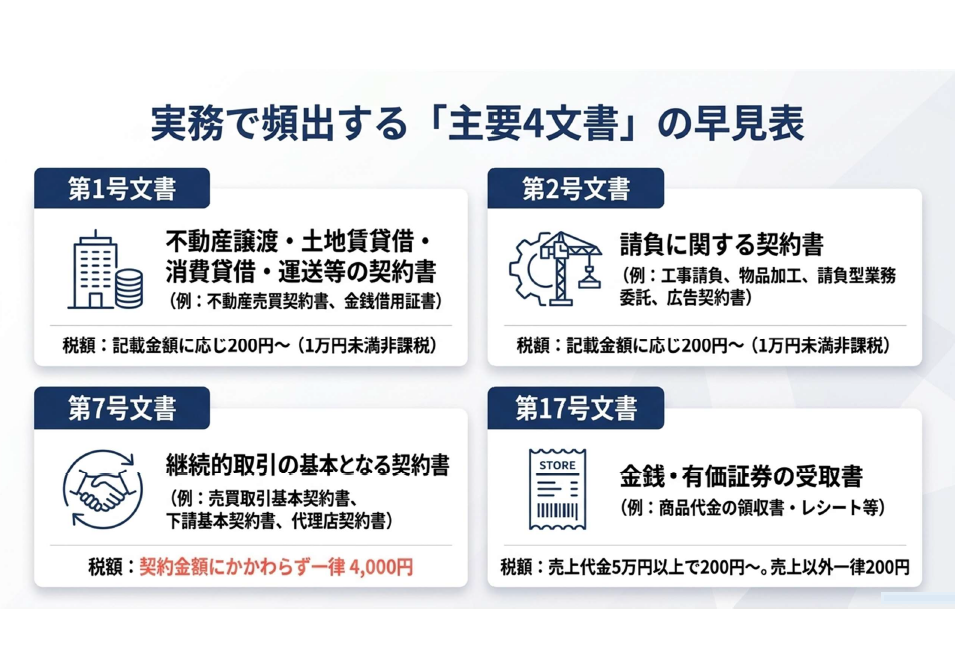
20種類のうち、実務で出番が多いのは次の4つです。
| 文書 | 主な対象 | 税額の目安 |
|---|---|---|
| 第1号文書 | 不動産売買契約書、土地賃貸借契約書、金銭消費貸借契約書、運送契約書など | 記載金額に応じて200円〜(1万円未満は非課税) |
| 第2号文書 | 工事請負契約書、物品加工の注文請書、請負型の業務委託契約書、広告契約書など | 記載金額に応じて200円〜(1万円未満は非課税) |
| 第7号文書 | 売買取引基本契約書、下請基本契約書、代理店契約書など | 契約金額にかかわらず一律4,000円 |
| 第17号文書 | 商品代金の領収書、レシート、仮領収書、預り証など | 売上代金5万円以上で200円〜。売上代金以外は一律200円 |
第2号文書の税額表(参考)
| 記載金額 | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上 100万円以下 | 200円 |
| 100万円超 200万円以下 | 400円 |
| 200万円超 300万円以下 | 1,000円 |
| 300万円超 500万円以下 | 2,000円 |
| 500万円超 1,000万円以下 | 1万円 |
| 1,000万円超 5,000万円以下 | 2万円 |
| 5,000万円超 1億円以下 | 6万円 |
| 1億円超 5億円以下 | 10万円 |
| 5億円超 10億円以下 | 20万円 |
| 10億円超 50億円以下 | 40万円 |
| 50億円超 | 60万円 |
※不動産譲渡や建設工事の請負に関する契約書には、軽減措置が設けられている場合があります。最新の税額表・軽減措置の期限は、国税庁のホームページで必ずご確認ください。
4. 迷いやすい取引の区分
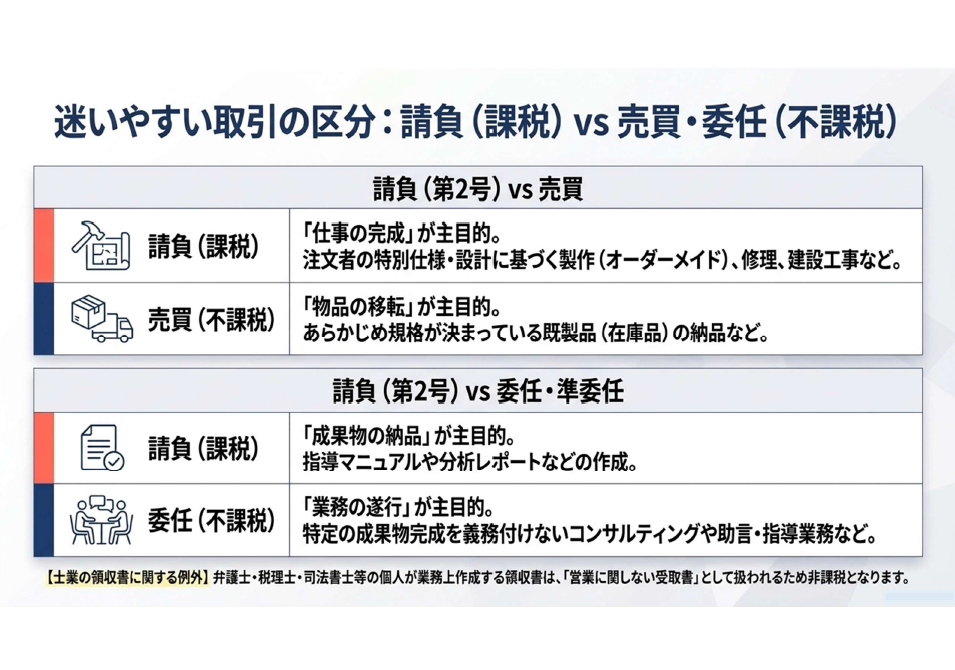
現場で一番相談が多いのが、「これは請負?売買?委任?」という切り分けです。
請負(課税)と売買(不課税)
| 区分 | 主目的 | 具体例 | 印紙税 |
|---|---|---|---|
| 請負(第2号) | 「仕事の完成」 | 注文者の特別な仕様・設計に基づく製作(オーダーメイド)、修理、建設工事、システム開発など | 課税(1万円以上) |
| 売買 | 「物品の移転」 | あらかじめ規格が決まっている既製品(在庫品)の納品、市販PCやオフィス家具の購入など | 不課税 |
機械の売買に付随して取り付け工事があっても、工事がごく軽微で主目的が本体の売買であれば「売買」として扱われます。
請負(課税)と委任・準委任(不課税)
| 区分 | 主目的 | 具体例 | 印紙税 |
|---|---|---|---|
| 請負(第2号) | 「成果物の納品」 | 指導マニュアルや分析レポートの作成・納品 | 課税(1万円以上) |
| 委任・準委任 | 「業務の遂行」 | 特定の成果物の完成を義務付けないコンサルティング、助言・指導業務 | 不課税 |
同じ「コンサル契約」でも、成果物(マニュアル・レポート等)の納品が主目的なら請負になり、課税されます。契約書に「何を約束するのか(業務を行うこと/成果物を完成させること)」がどう書かれているかを確認しましょう。
士業・コンサルに支払う費用の領収書
契約書とは別に、受け取る領収書の扱いも確認しておきましょう。
- 個人の士業(弁護士・税理士・司法書士など)の領収書: 「営業に関しない受取書」として非課税(金額にかかわらず印紙不要)
- コンサルティング会社など法人の紙の領収書: 受取金額が5万円以上(税抜)で、第17号文書として課税
士業でも法人形態の場合は扱いが異なることがあるため、迷ったときは発行元に確認するか、税務署に問い合わせると安心です。
基本契約と個別契約は別の文書
営業者間で継続的な取引を行うために基本契約書を結ぶと、第7号文書として一律4,000円が必要になる場合があります。次の章で詳しく見ていきます。
5. 第7号文書(継続的取引の基本契約)
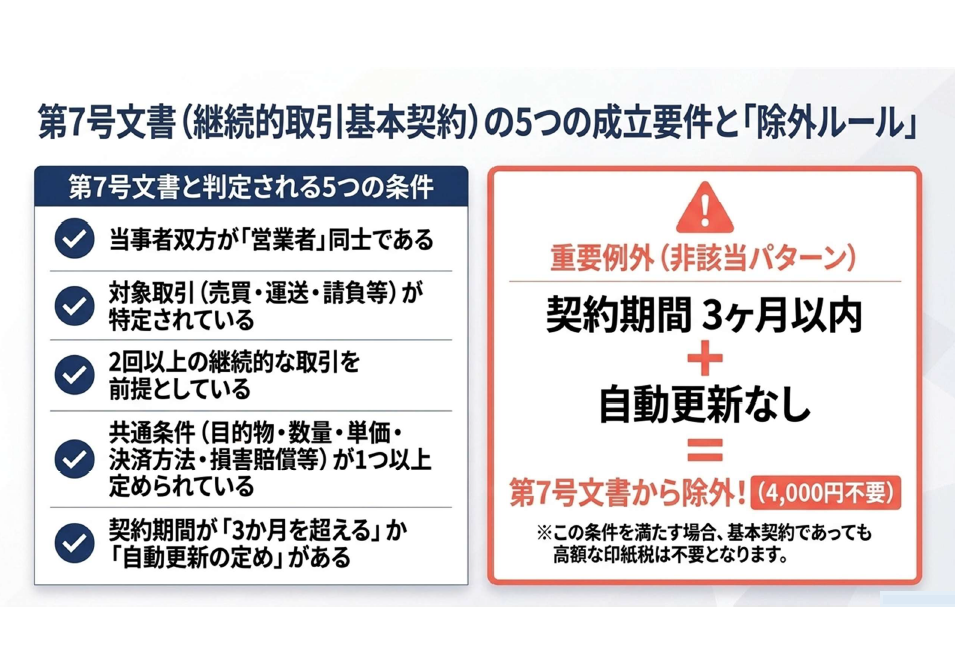
第7号文書と判定される5つの条件
次の5つをすべて満たすと、第7号文書(継続的取引の基本となる契約書)に該当します。
- 当事者の双方が「営業者」同士である
- 対象となる取引(売買・売買の委託・運送・運送取扱い・請負など)が特定されている
- 2回以上の継続的な取引を前提としている
- 共通する取引条件(目的物の種類、取扱数量、単価、対価の支払方法、債務不履行の場合の損害賠償の方法、再販売価格など)が1つ以上定められている
- 契約期間が3か月を超えるか、自動更新の定めがある
代理店契約書などの場合は、委託する業務や事務の範囲、対価の支払方法が定められているかが基準になります。
重要な「除外ルール」
契約期間が3か月以内 + 更新の定めなし = 第7号文書から除外(4,000円不要)
この条件を満たせば、基本契約であっても4,000円の印紙税は不要です。逆に、「契約期間3か月だが自動更新する」という書き方をした場合は、更新の定めがあるため第7号に該当します。契約期間と更新条項の書き方ひとつで、税額が変わるのです。
個別の請書・注文書との関係
基本契約書(第7号)を結んだうえで、個別の注文請書などで工事や製造の請負金額を定める場合、その個別の紙の請書は第2号文書となり、金額に応じた印紙が別途必要になることがあります。「基本契約で4,000円貼ったから個別は不要」とは限らない点に注意しましょう。
6. 貼り忘れ・消印漏れの代償(過怠税)
ここからが、経営者・管理職の方にも知っておいていただきたいリスクの話です。
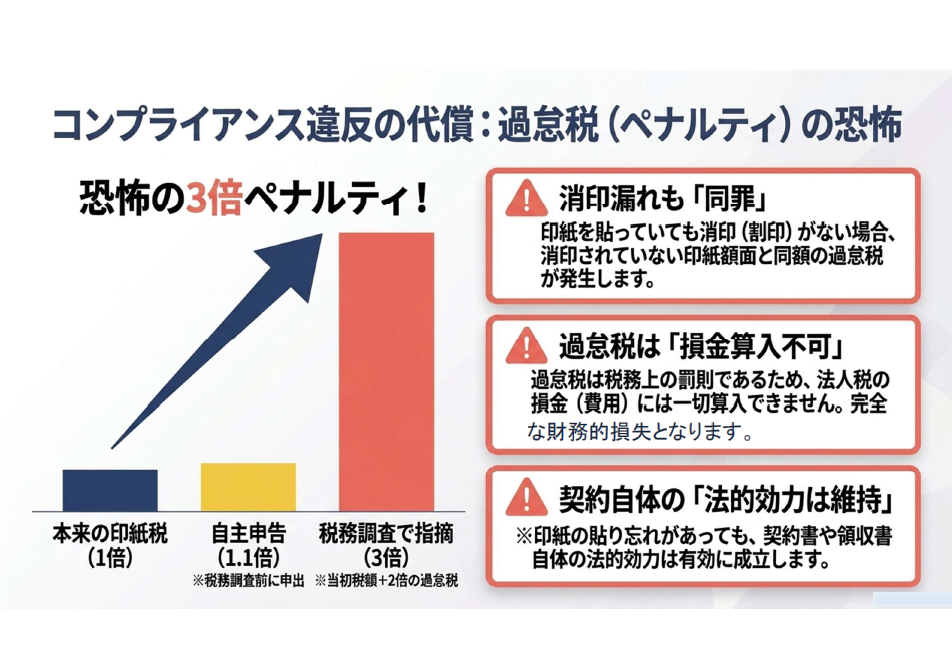
過怠税は最大「3倍」
収入印紙を貼り忘れた(印紙税を納付しなかった)場合、ペナルティとして過怠税が課されます。
| ケース | 過怠税 | 例(本来2,000円の場合) |
|---|---|---|
| 税務調査などで指摘された | 本来の印紙税額+その2倍 = 3倍 | 6,000円 |
| 調査前に自主申告(印紙税不納付事実申出書を提出) | 本来の印紙税額の1.1倍 | 2,200円 |
調査を受ける前に自分で気づいて申し出れば、ペナルティは大きく軽減されます。**「気づいたらすぐ申告」**が鉄則です。
消印漏れも「同罪」
印紙を貼っていても、消印をしていなければ、消印されていない印紙の額面と同額の過怠税が課されます。
過怠税は損金に算入できない
過怠税は罰則の性質を持つため、法人税の損金にも、所得税の必要経費にも算入できません。完全な財務的損失です。
契約自体の法的効力は維持される
ちなみに、印紙の貼り忘れがあっても、契約書や領収書そのものの法的効力には影響しません。「印紙がないから契約は無効」ということはありません。あくまで税務上のペナルティの話です。
7. 収入印紙の正しい「消印」マニュアル
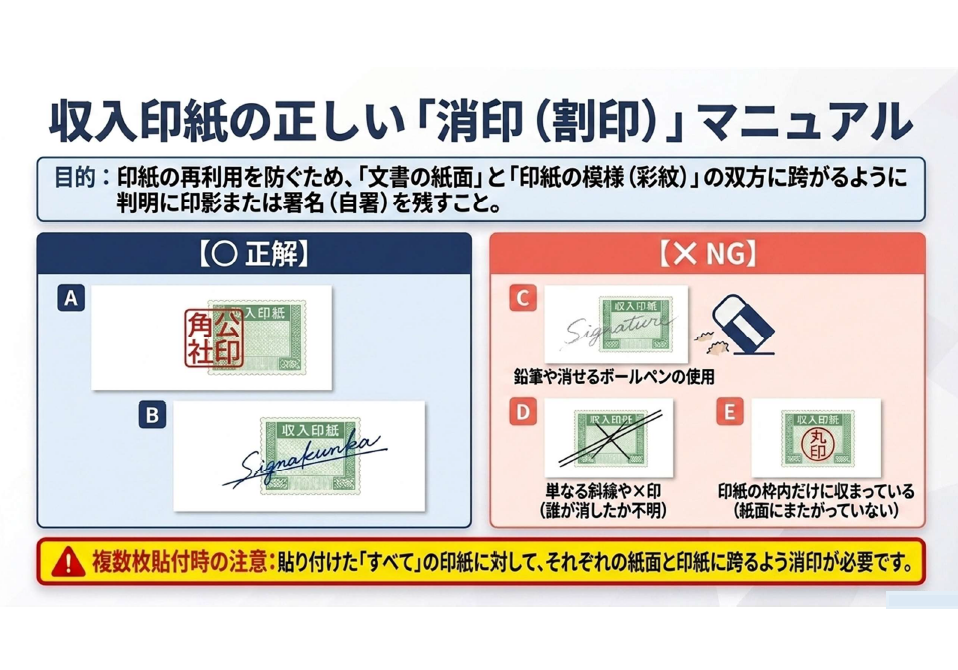
消印の目的
消印は、印紙の再利用を防ぎ、納税したことを証明するためのものです。「文書の紙面」と「印紙の模様(彩紋)」の双方にまたがるように、はっきりと印影または署名を残します。
○ 正しい消印
- 印章(ハンコ): 認印、社印、角印、実印のほか、氏名や会社名入りのゴム印・シャチハタも使用可
- 署名(手書き): ボールペンなど簡単に消せない筆記具で、会社名や担当者の氏名(苗字のみも可)を自署
- 押す人: 文書の作成者本人のほか、代理人や従業員の印章・署名でもOK
× NGな消印
| NG例 | 理由 |
|---|---|
| 鉛筆や消せるボールペンでの署名 | 簡単に消せるため不適切 |
| 単なる斜線や「×」「〇」の記号 | 誰が消印したのか判別できない |
| 印紙の枠内だけに押している | 紙面にまたがっておらず、再利用防止にならない |
複数枚貼ったときの注意
印紙を複数枚並べて貼った場合は、すべての印紙について、それぞれ紙面と印紙にまたがる形で消印する必要があります。高額な契約書ほど印紙の枚数が増えるので、1枚だけ消して終わりにしないようにしましょう。
8. 貼りすぎ・誤納時のリカバリー(還付・交換)
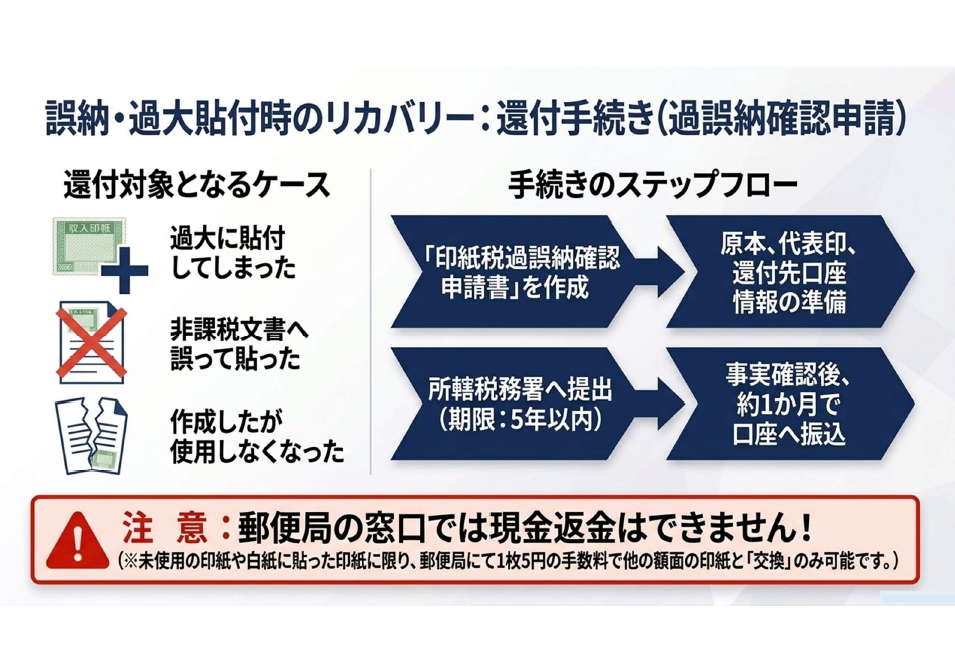
還付の対象になるケース
- 印紙を過大に貼り付けてしまった
- 非課税文書に誤って貼ってしまった
- 文書を作成したが、使用しなくなった
消印をしてしまった後でも、額面超過などの事実が認められれば還付の対象になります。
還付手続き(過誤納確認申請)の流れ
- 国税庁のホームページから「印紙税過誤納確認申請書」を入手し、作成する
- 過誤納となった文書の原本、印鑑(法人は代表者印)、還付金の振込先口座情報を準備する
- 所轄の税務署へ提出する
- 事実確認後、約1か月程度で指定口座に振り込まれる
申請には期限(原則として5年)があります。文書を作成した日から5年を経過したものについては、還付の対象とはなりませんのでご注意ください!
注意: 郵便局では現金に換えられない
文書に貼ってしまった印紙を、郵便局の窓口で現金に戻すことはできません。返金を受けるには、必ず税務署での手続きが必要です。
なお、貼る前の未使用の印紙については、郵便局で手数料(1枚5円)を支払って、他の額面の収入印紙に交換してもらうことができます。
9. 経理担当者向け: 収入印紙代の仕訳ルール
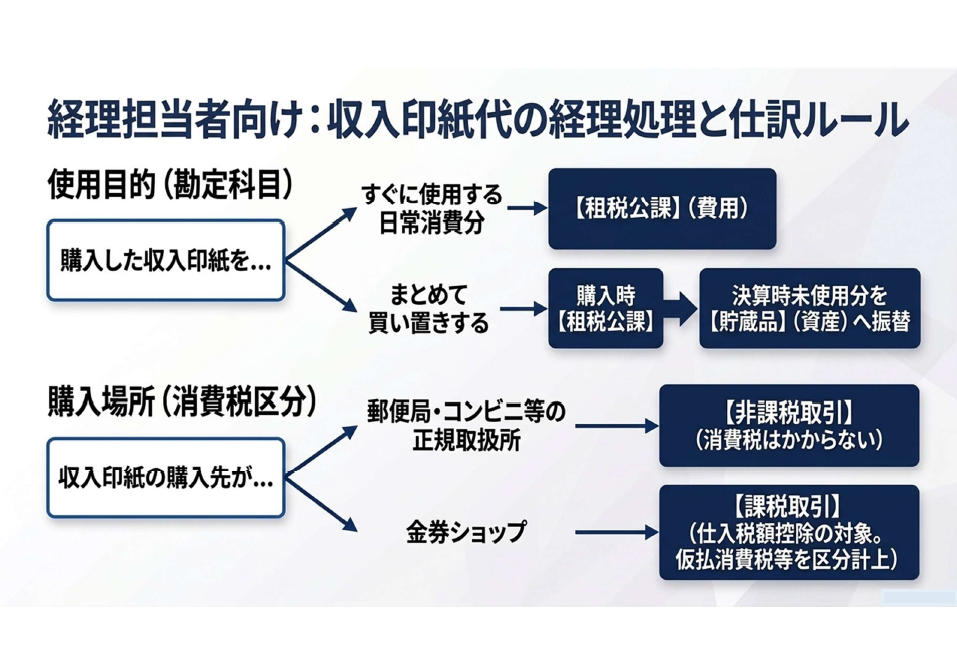
使い方で勘定科目が変わる
| 購入した収入印紙を… | 勘定科目 |
|---|---|
| すぐに使う(日常消費分) | 租税公課(費用) |
| まとめて買い置きする | 購入時は租税公課、決算時に未使用分を貯蔵品(資産)へ振替 |
仕訳例1: 購入してすぐ使った場合
10,000円分を現金で購入し、すぐに契約書へ使用したケースです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 租税公課 | 10,000円 | 現金 | 10,000円 |
仕訳例2: まとめ買いして買い置きする場合(実務で多い方法)
40,000円分を購入し、決算時に400円分が未使用で残っていたケースです。
購入時
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 租税公課 | 40,000円 | 現金 | 40,000円 |
決算時(未使用分の振替)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貯蔵品 | 400円 | 租税公課 | 400円 |
購入時に全額を「貯蔵品」で資産計上し、使うたびに「租税公課」へ振り替える方法もあります。会社の運用に合わせて、継続して同じ方法を使いましょう。
購入場所による消費税の違い
| 購入先 | 消費税の区分 |
|---|---|
| 郵便局・コンビニなどの正規取扱所 | 非課税取引(消費税はかからない) |
| 金券ショップ | 課税取引(仕入税額控除の対象。仮払消費税等を区分して計上) |
金券ショップで購入した場合は、消費税の処理が必要になる点に注意が必要です。
10. 印紙税ゼロへ: 電子契約の活用
なぜ電子契約なら印紙税がかからないのか
印紙税は、紙の課税文書を作成・交付したときに課される税金です。メールやクラウド電子契約システムでPDFなどの電子データを送受信する場合は、「文書の交付」にあたらないため、印紙税はかかりません(収入印紙も不要)。電子発行されたPDFの領収書も同様です。
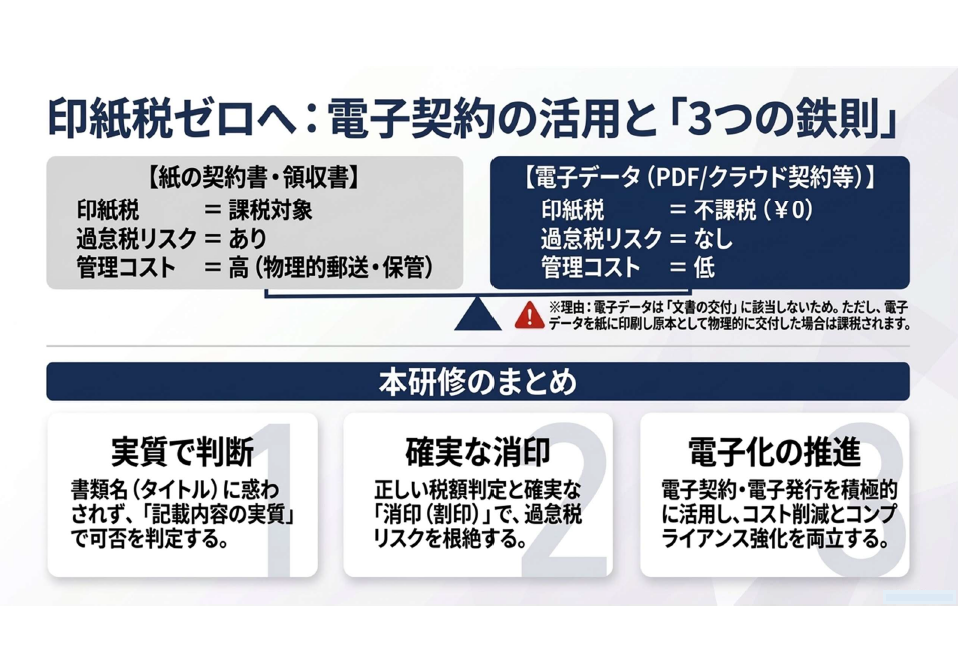
紙と電子の比較
| 紙の契約書・領収書 | 電子データ(PDF・クラウド契約など) | |
|---|---|---|
| 印紙税 | 課税対象 | かからない(0円) |
| 過怠税リスク | あり | なし |
| 管理コスト | 高い(印刷・郵送・保管) | 低い |
落とし穴: 印刷して渡したら課税される
電子データで作成しても、プリントアウトした紙を原本として相手に渡した場合は、紙の課税文書を交付したことになり、通常どおり印紙税の対象です。電子化するなら、相手方への交付も電子で完結させる運用にしましょう。
特に、第7号文書(4,000円)や高額な請負契約書(数万円〜)では、電子化による効果が大きくなります。なお、電子取引データの保存ルールについては、こちらの記事も参考にしてください。
今日から使える実務チェックリスト
書類を作る前・貼る前に、次の項目を確認しましょう。
- □ その書類は、20種類の課税文書のどれかに該当するか(タイトルではなく実質で判断したか)
- □ 記載金額(税抜)は非課税ラインを超えているか。消費税は区分記載したか
- □ 請負(成果物の完成)か、売買・委任(物品の移転・業務の遂行)か
- □ 基本契約書の場合、期間3か月超または自動更新の定めがないか
- □ 領収書の発行者は営業者か、個人の士業か
- □ 電子で締結・交付できないか
- □ 紙の場合、すべての印紙に、紙面と印紙にまたがる消印をしたか
- □ 貼り忘れに気づいたら、調査前に申出書を提出する段取りを知っているか
まとめ
印紙税の実務は、次の3つの鉄則に集約されます。
- 実質で判断する: 書類名(タイトル)に惑わされず、記載内容の実質で課否を判定する
- 確実に消印する: 正しい税額判定と、確実な消印(割印)で、過怠税リスクをなくす
- 電子化を進める: 電子契約・電子発行を積極的に活用し、コスト削減とコンプライアンス強化を両立する
貼り忘れは本来の税額の3倍、自主申告でも1.1倍。そして過怠税は経費になりません。「うっかり」のコストは意外と大きいものです。一方で、電子契約に切り替えれば、印紙税そのものがなくなります。
この記事が、日々の契約書・領収書の「貼る?貼らない?」の迷いを減らす一助になれば幸いです。
※本記事は一般的な情報提供を目的としています。個別の契約書・取引の判定や、最新の税額・改正内容については、国税庁のホームページや所轄の税務署、税理士などの専門家にご確認ください。
コメント